 SNIZPress-Kit
Infos
Mit SNIZ behalten Tagesgeld-Sparer Zinsgarantien und Freistellungsaufträge im Blick, besonders bei mehreren Bankwechseln im Jahr: kostenlos, ohne Registrierung, Daten verschlüsselt auf dem eigenen Gerät.
Links
Pressekontakt
Samuel Suther
info@suther.de
Zum Testen der PRO-Module stellen wir auf Anfrage gerne einen kostenlosen Zugang bereit – ohne Erwartung einer Veröffentlichung.
Letzte Releases
- Version 1.3.002.11.2026
- Version 1.2.230.10.2026
- Version 1.2.118.10.2026
- Version 1.2.014.10.2026
- Version 1.1.007.10.2026
Stand: 11.11.2026
Presse
Texte, Fakten, Screenshots und Logos zu SNIZ für die redaktionelle Berichterstattung.
Kurzbeschreibungen
Ein Satz
Mit SNIZ behalten Tagesgeld-Sparer Zinsgarantien und Freistellungsaufträge im Blick, besonders bei mehreren Bankwechseln im Jahr: kostenlos, ohne Registrierung, Daten verschlüsselt auf dem eigenen Gerät.
Rund 50 Wörter
SNIZ bündelt die Verwaltung von Tagesgeldkonten in einer App – ausgelegt auf Sparer, die für attraktive Zinsen mehrmals im Jahr die Bank wechseln. Die App erinnert rechtzeitig, bevor eine Zinsgarantie endet, zeigt Guthaben und Zinserträge auf einen Blick und gleicht anhand der eigenen Angaben über das ganze Jahr ab, ob die Freistellungsaufträge noch passen. SNIZ ist kostenlos, braucht keine Registrierung und speichert alle Konto- und Finanzdaten verschlüsselt auf dem Gerät.
Rund 150 Wörter
Wer beim Tagesgeld die Zinseinkünfte maximieren möchte, wechselt regelmäßig die Bank. Dabei kann man jedoch schnell den Überblick verlieren: Wann endet welche Zinsgarantie? Wie viel liegt wo? Auf welchen Betrag sollte der Freistellungsauftrag nach der letzten Ein- oder Auszahlung angepasst werden?
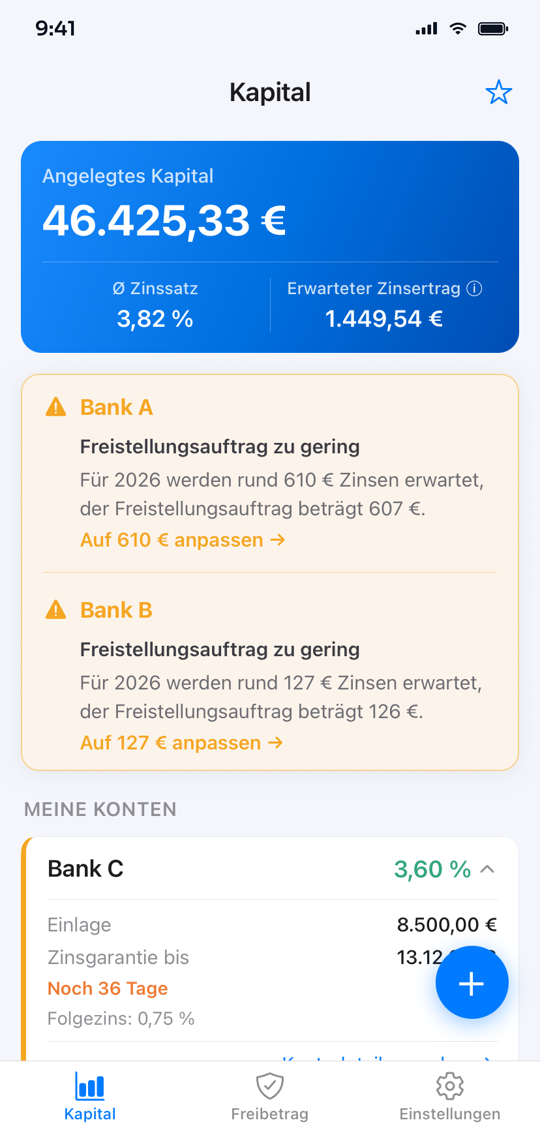
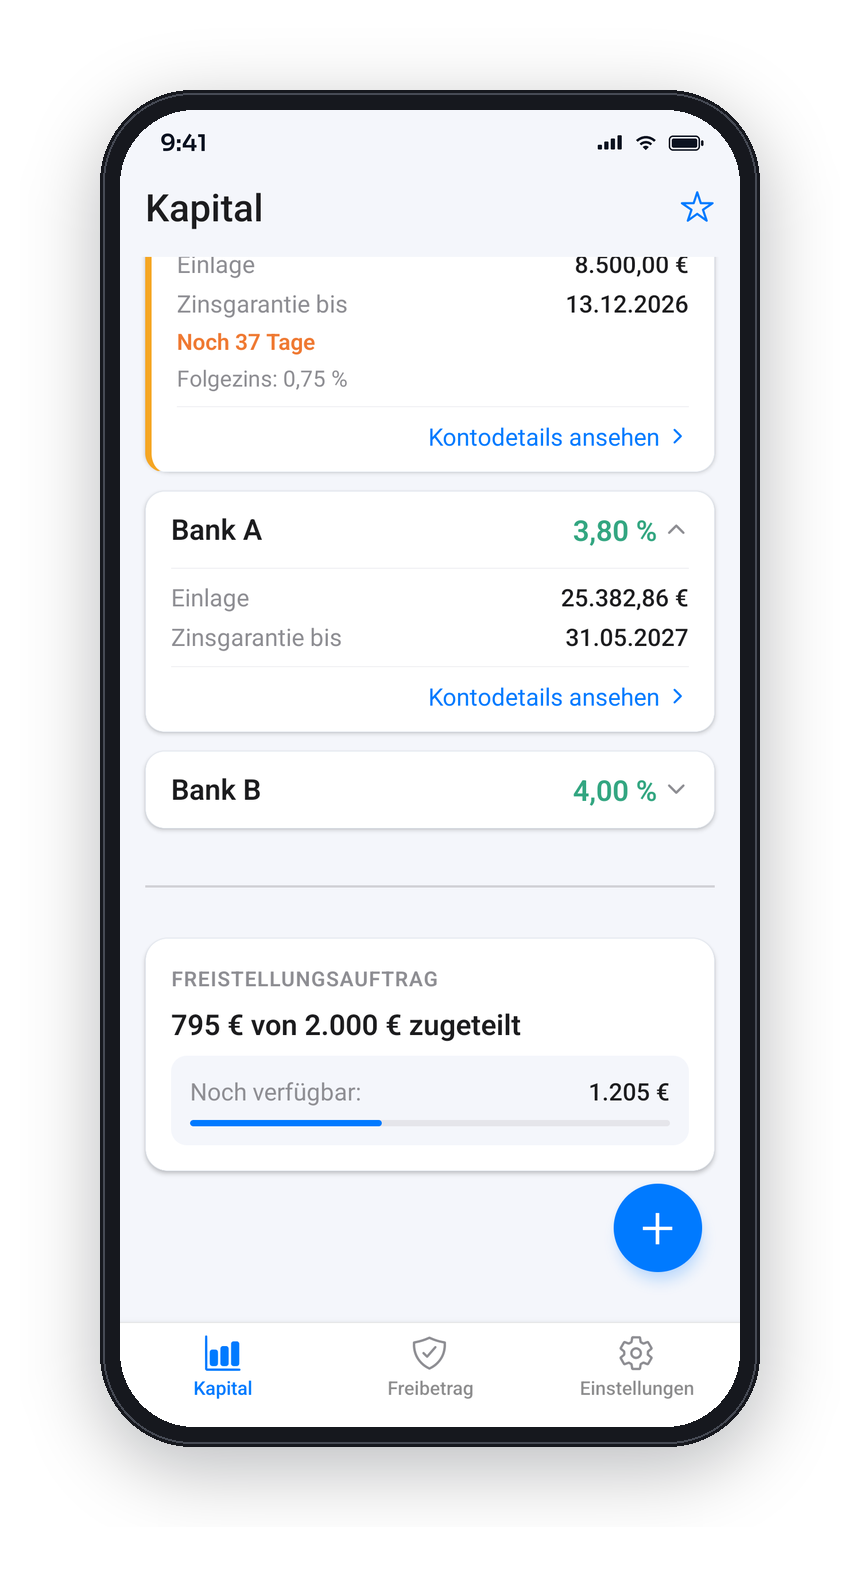
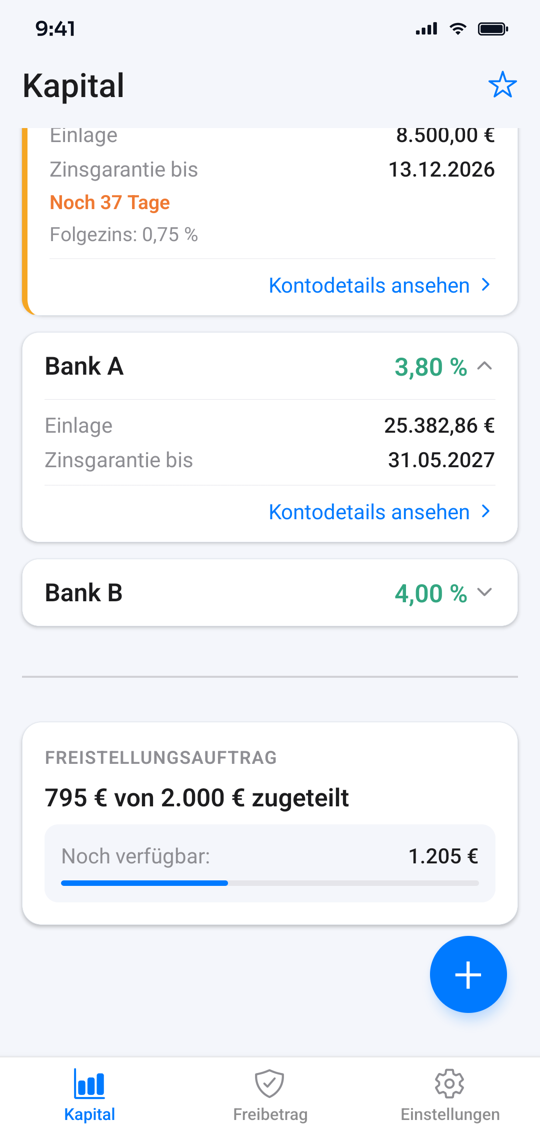
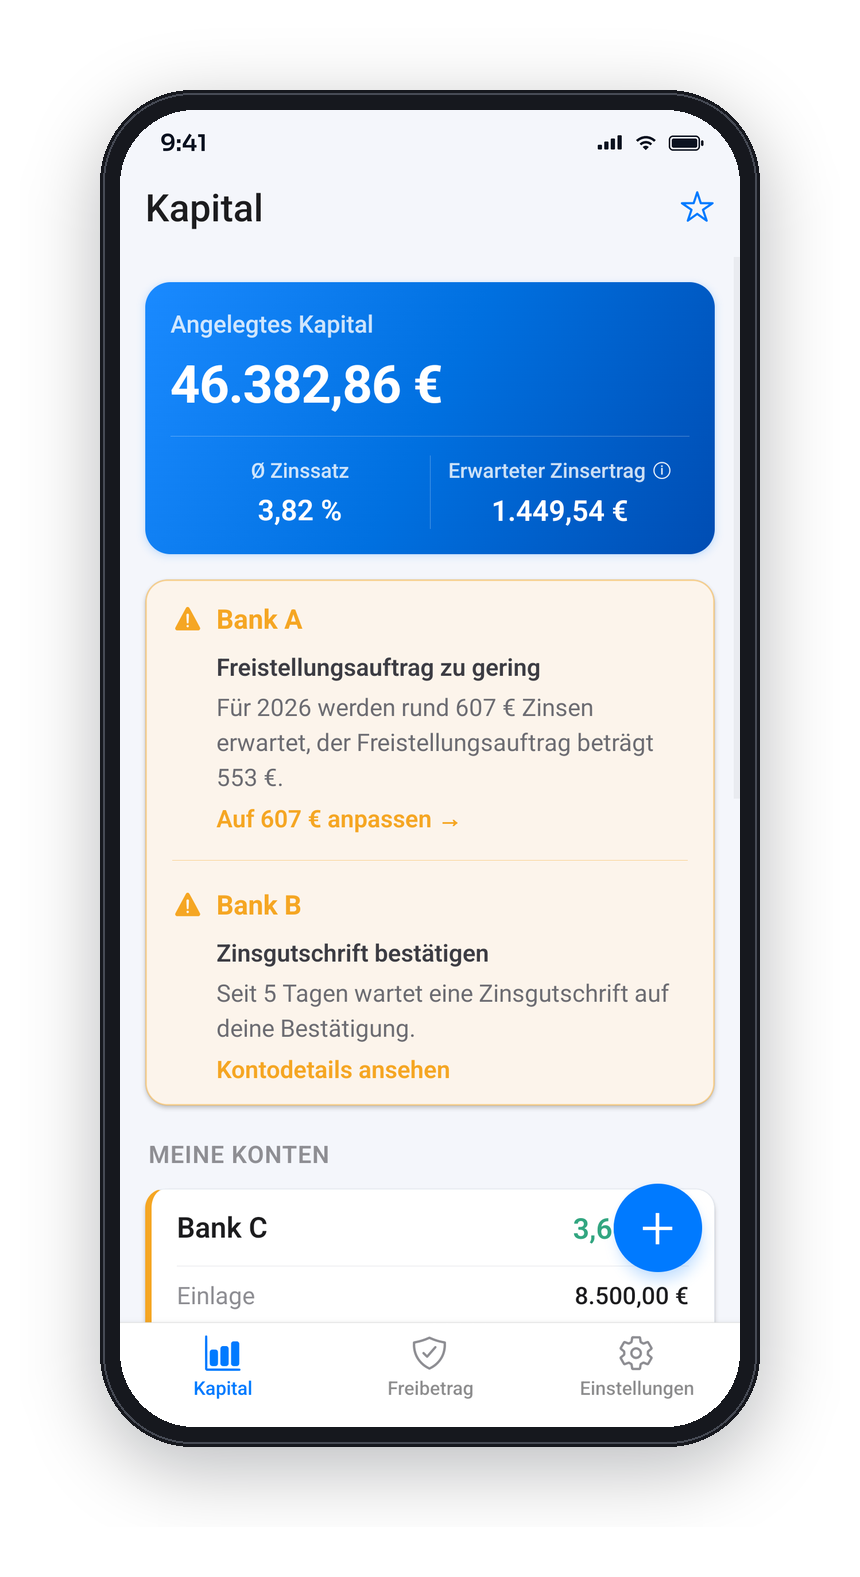
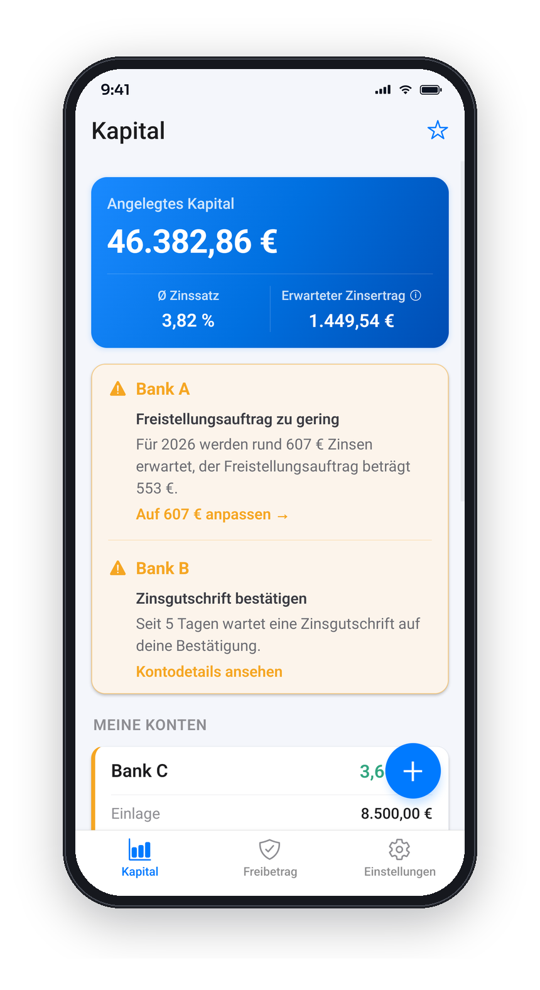
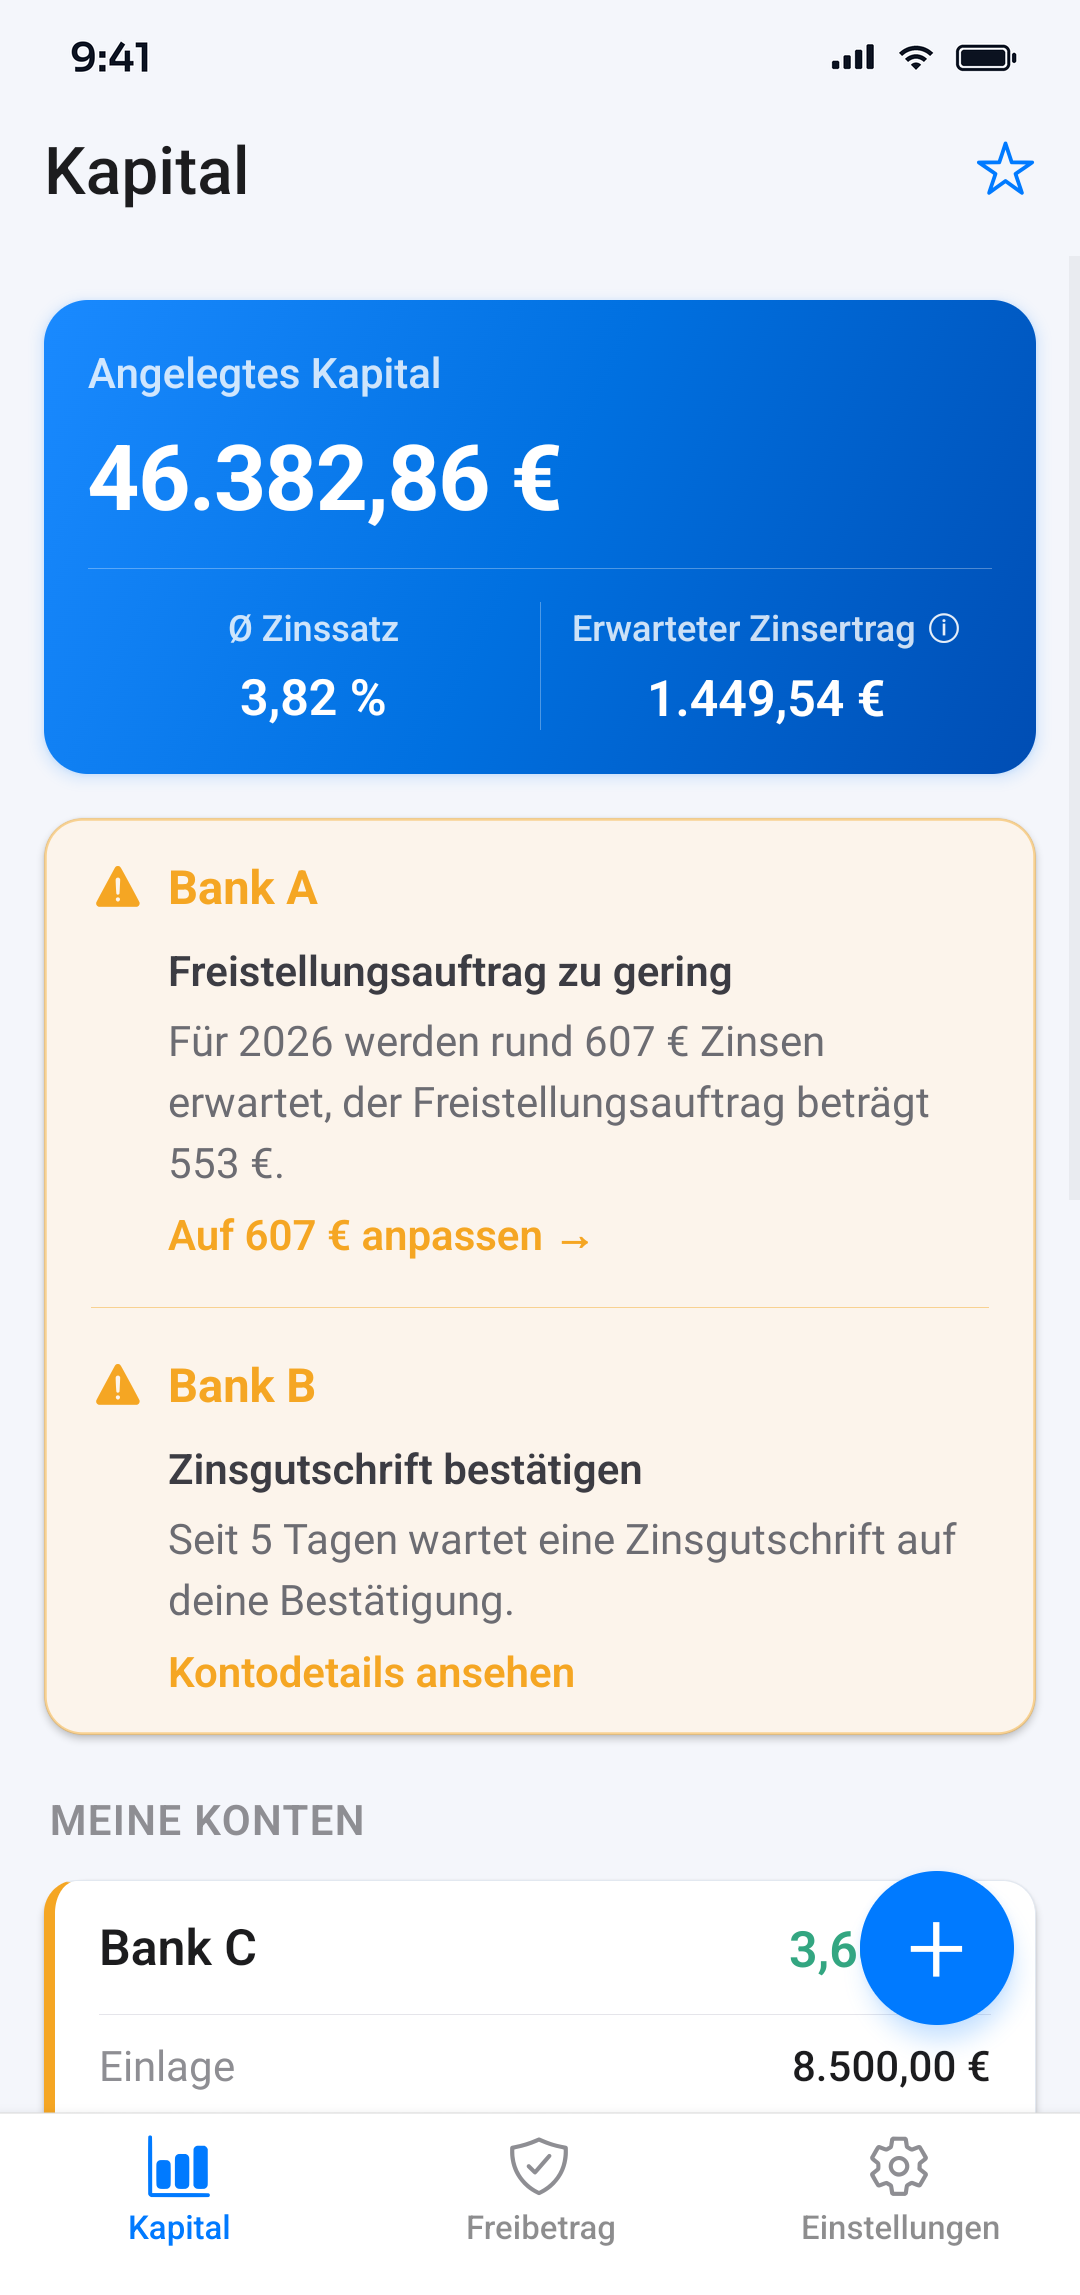
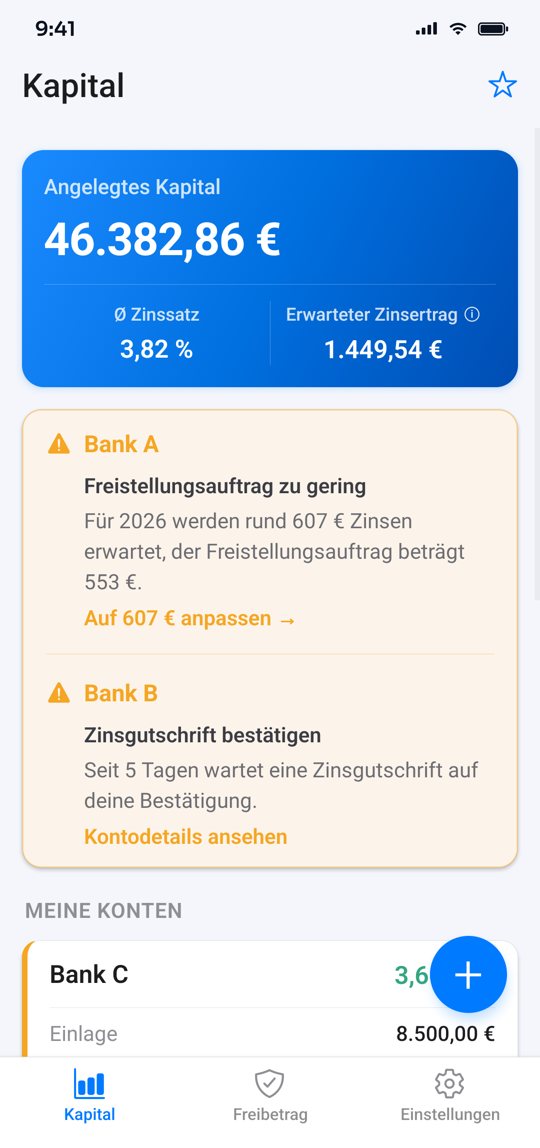
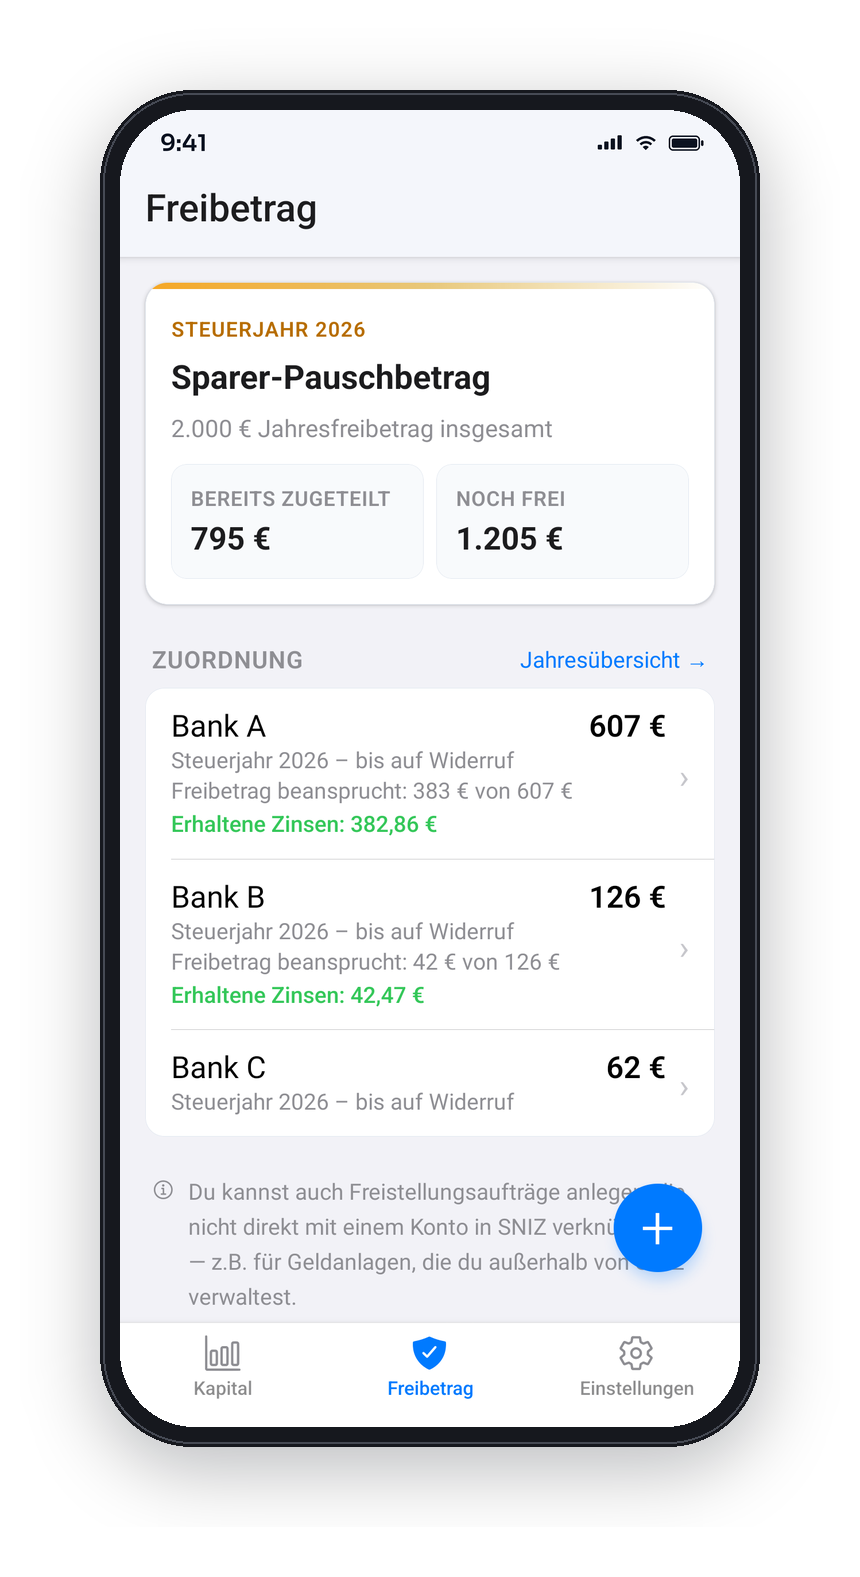
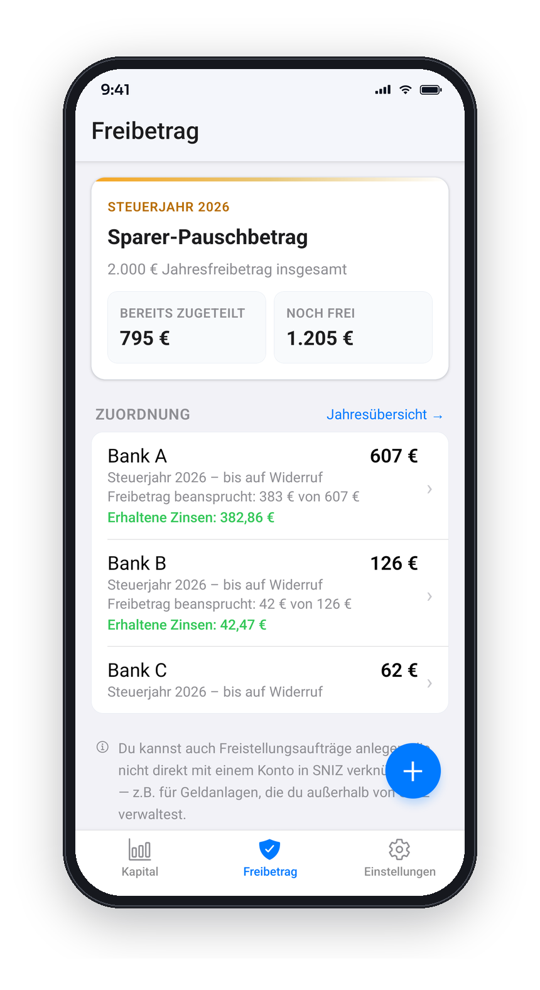
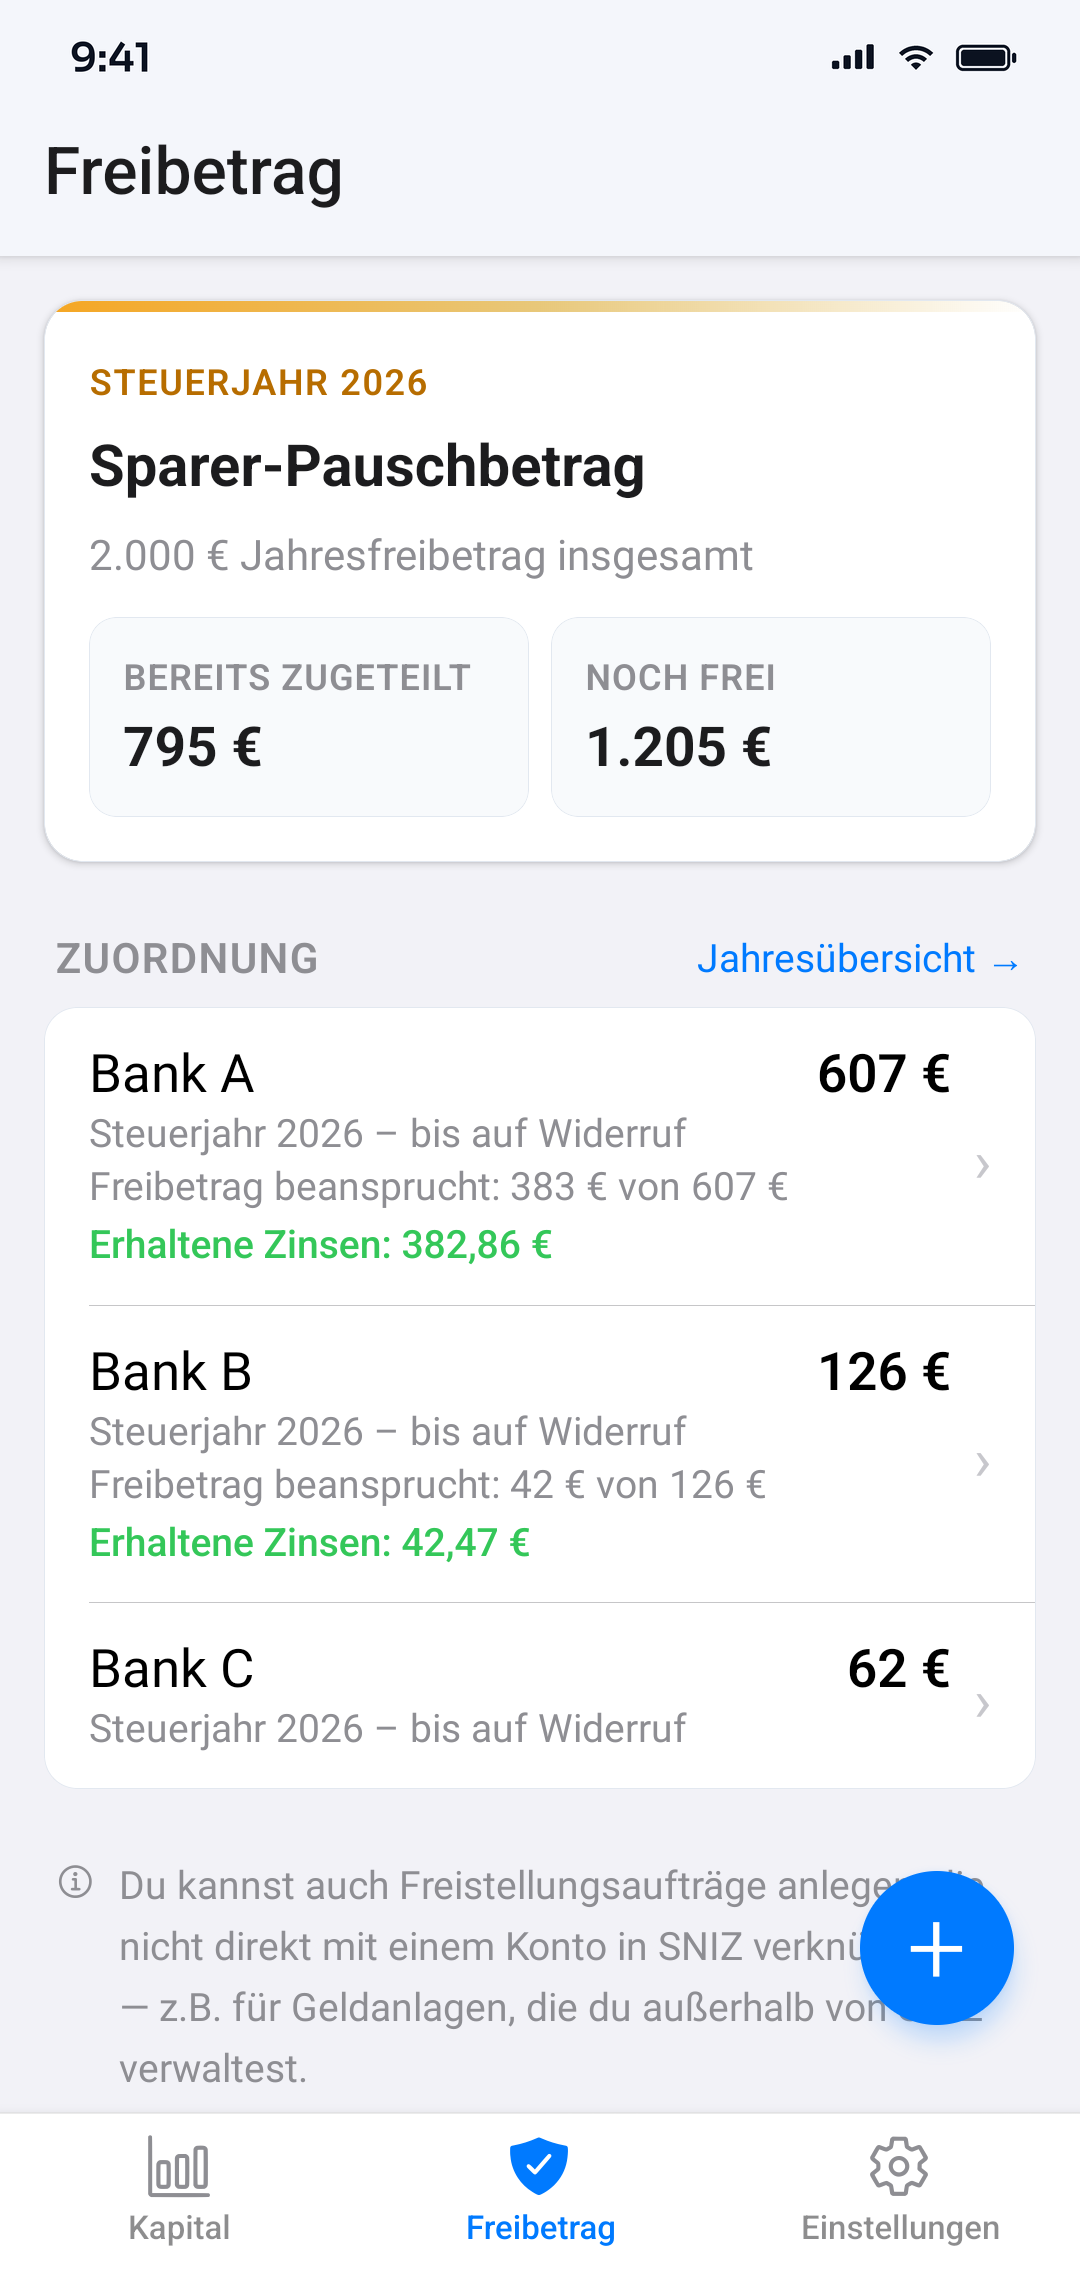
SNIZ beantwortet diese Fragen. Sparer tragen ihre Tagesgeldkonten einmal ein; SNIZ zeigt Gesamtkapital, Zinserträge und Fristen, erinnert vor dem Ende jeder Zinsgarantie und meldet sich, wenn eine Ein- oder Auszahlung den Freistellungsauftrag verändert, und zeigt, wie viel Sparer-Pauschbetrag ggf. ungenutzt bleibt.
SNIZ nutzt keine Bankanbindungen und erfordert kein Benutzerkonto. Alle Konto- und Finanzdaten liegen AES-256-verschlüsselt auf dem Gerät, geschützt durch PIN, Fingerabdruck oder Face ID. Die App ist für iOS und Android verfügbar und kostenlos; per In-App-Kauf lässt sich der Funktionsumfang mit PRO-Modulen erweitern. Entwickelt wird SNIZ von Suther Kommunikationsdesign aus Mönchengladbach.
Funktionen
- Gesamtüberblick – Guthaben, Zinssätze, Laufzeiten und Gesamtrendite – auch über Kontowechsel im Jahresverlauf hinweg.
- Zinsgarantie-Erinnerungen – Hinweise 5 Tage vorher, am Tag und 5 Tage nach Ende der Zinsgarantie.
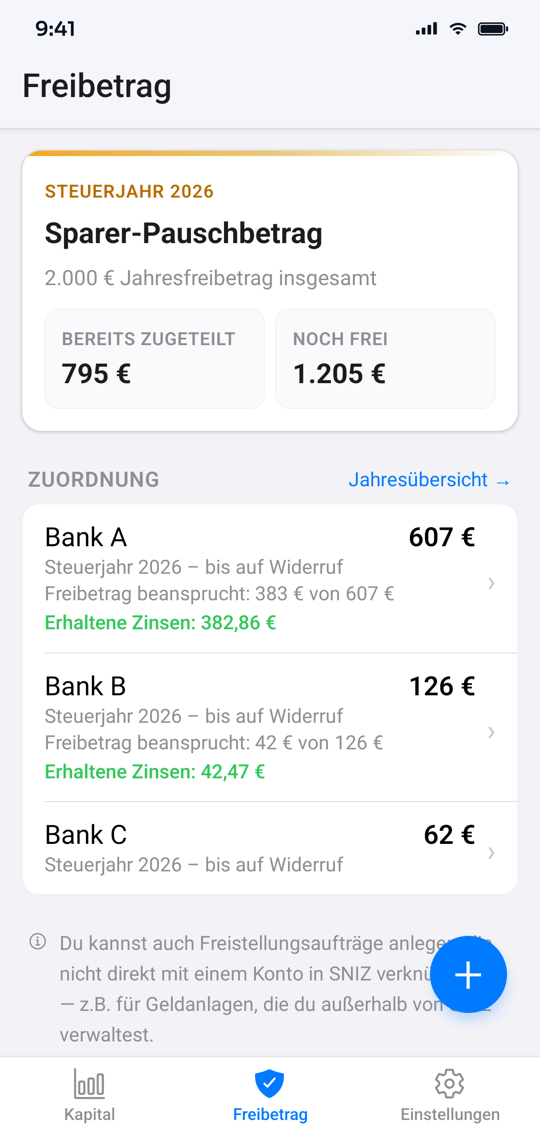
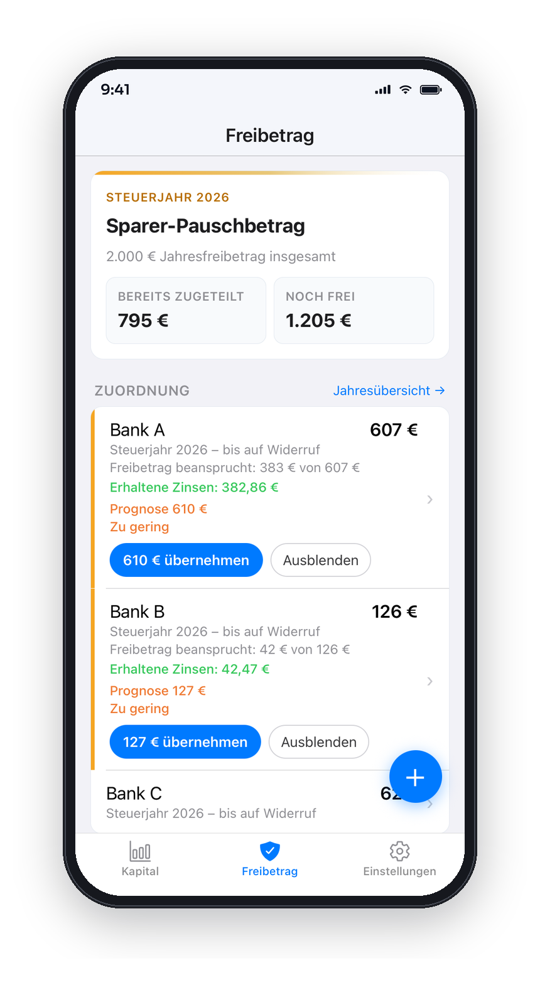
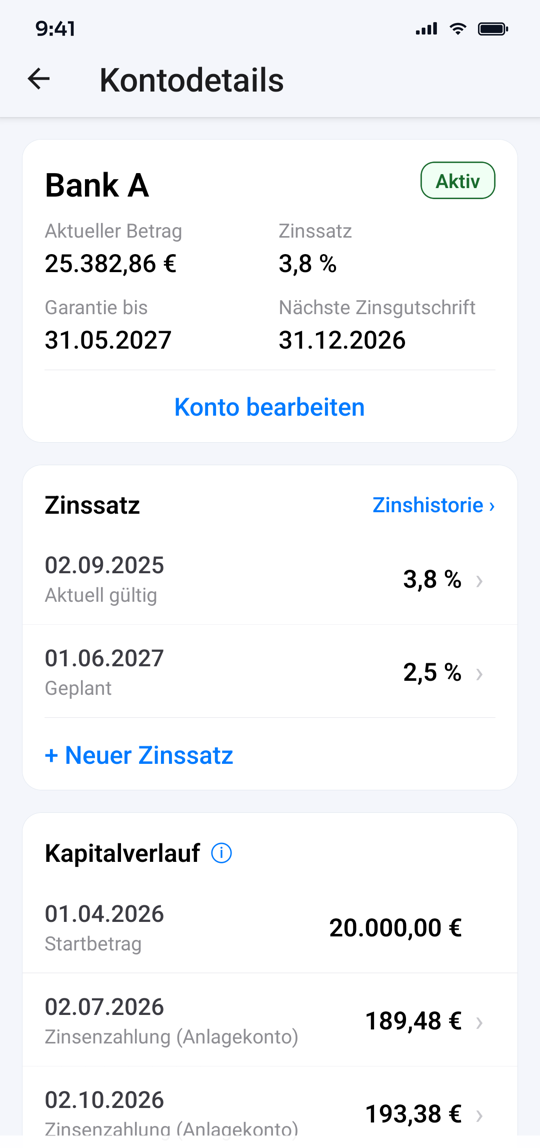
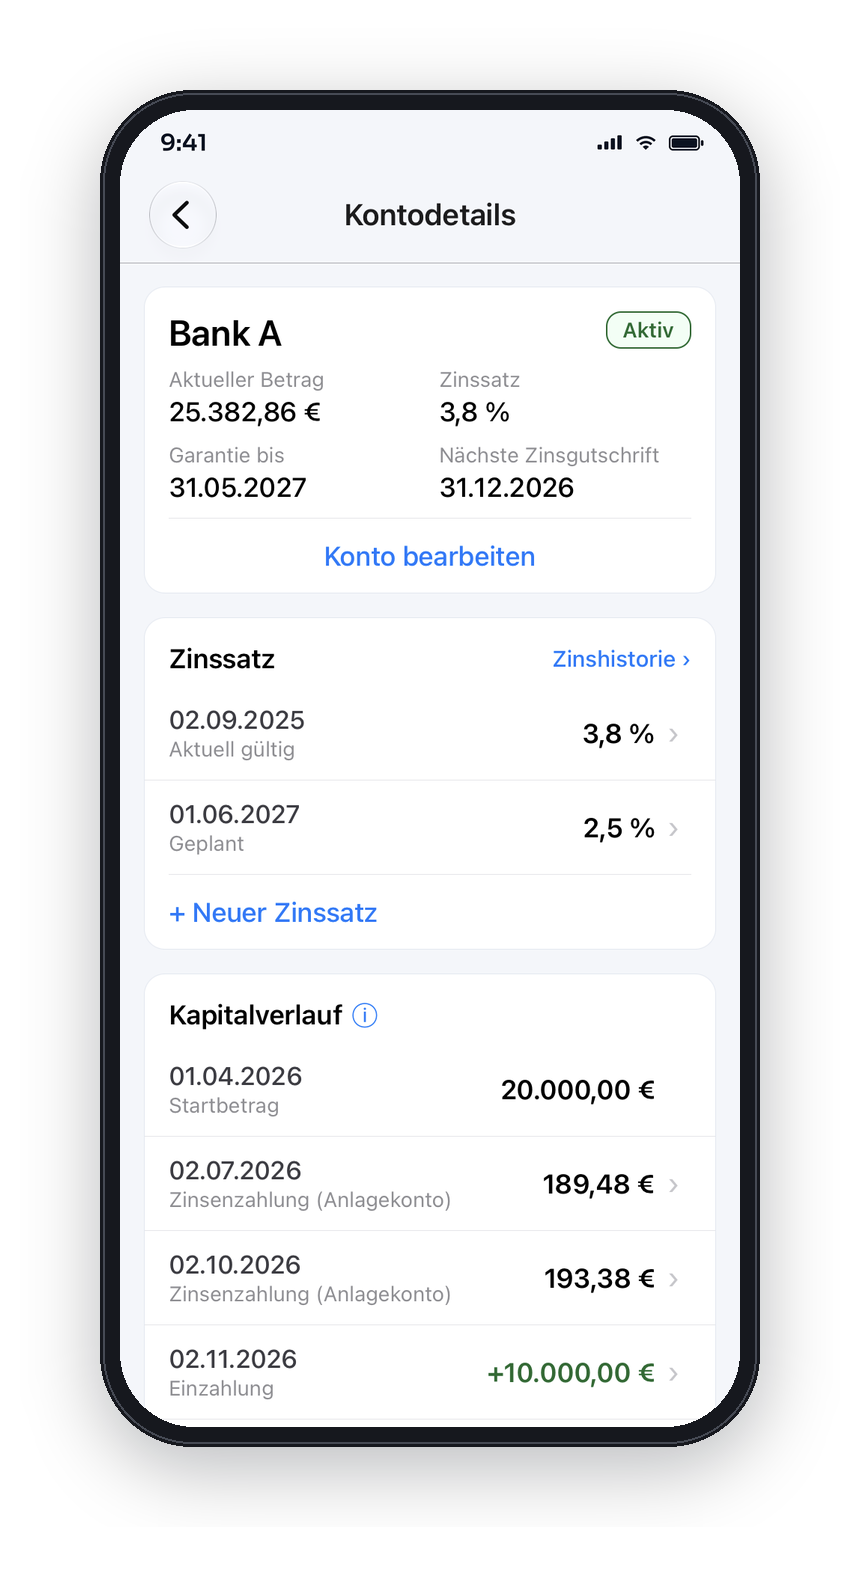
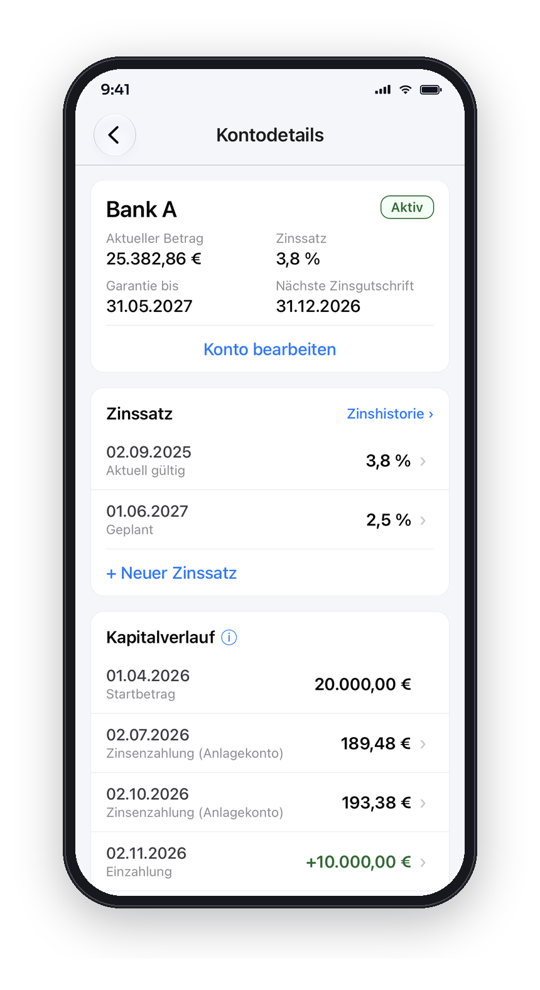
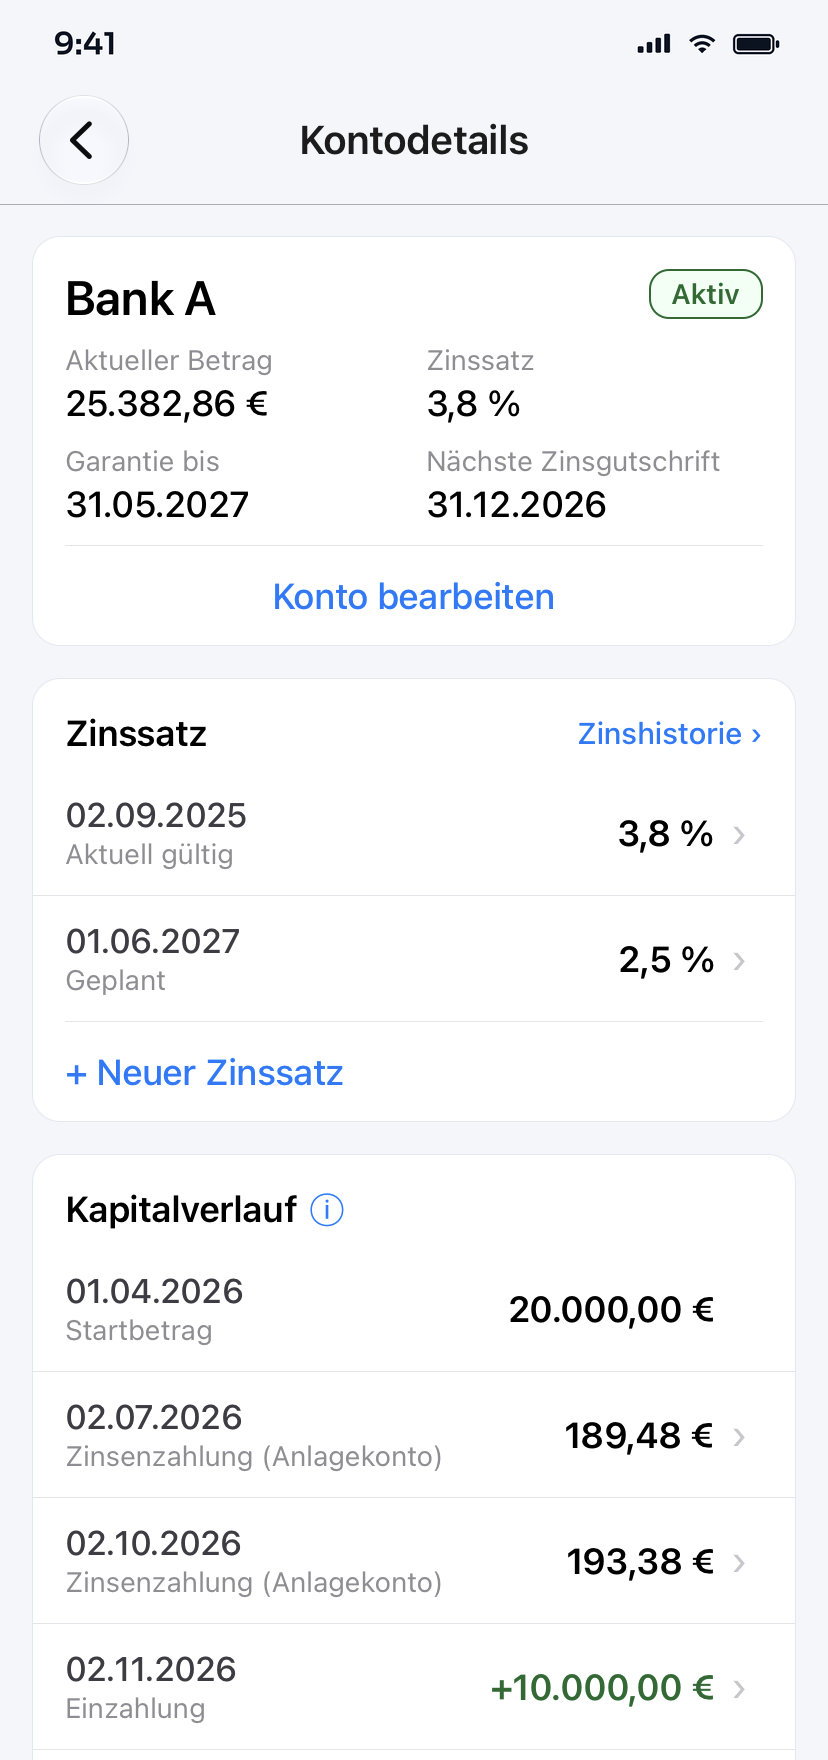
- Freistellungsaufträge im Blick (Deutschland) – Abgleich mit der Zinsprognose anhand der eigenen Angaben, ungenutzter Sparer-Pauschbetrag, Hinweis bei Änderungen durch Ein- oder Auszahlungen.
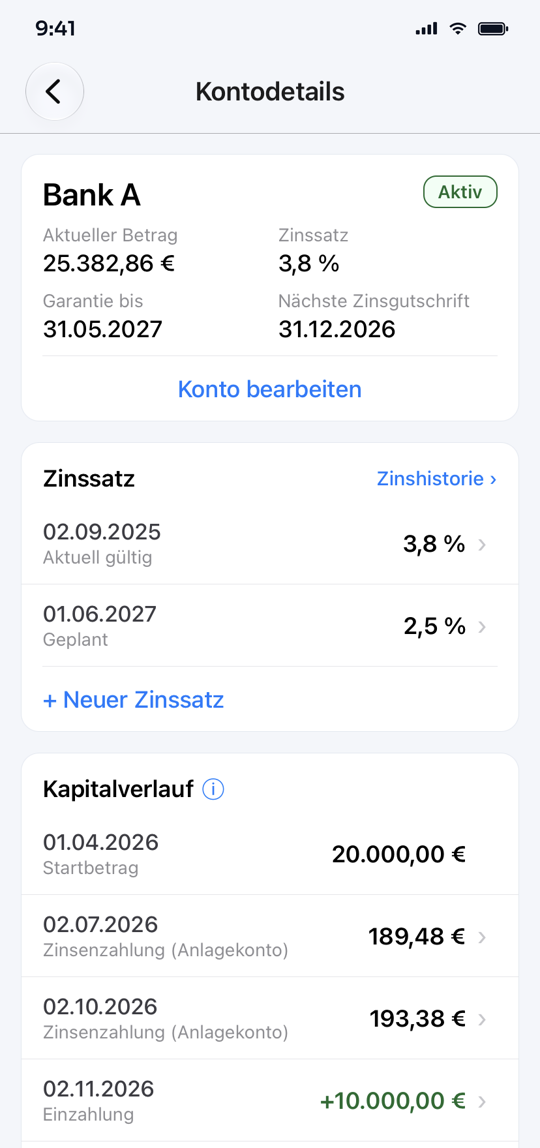
- Zinsgutschrift und Zinshistorie – Zinsgutschriften bestätigen, beliebig viele Zinssätze pro Konto.
- Einlagensicherung im Blick – Warnung, wenn ein Guthaben die angegebene Einlagensicherung übersteigt.
- Tagesgeld-Angebote ausgewählter Partnerbanken – für das Wohnsitzland, sortiert nach Aktionszins und Garantiedauer (Werbung, gekennzeichnet; kein vollständiger Marktvergleich).
- Erweiterbar – zusätzliche Funktionen als PRO-Module per In-App-Kauf.
Ausführliche Beschreibungen finden Sie unter Funktionen, alle Versionen im Changelog.
Fakten
| Name | SNIZ (immer in Großbuchstaben) |
|---|---|
| Kategorie | Finanzen |
| Plattformen | iOS (App Store), Android (Google Play) |
| Verfügbar seit | August 2026 |
| Sprache / Märkte | Deutsch (App auch auf Englisch); Deutschland und Österreich. Geplant: weitere Länder, in denen Tagesgeld-Hopping verbreitet ist (z. B. Niederlande, Großbritannien, Polen, Tschechien) |
| Preis | Kostenlos; Funktionsumfang per In-App-Kauf mit PRO-Modulen erweiterbar |
| Finanzierung | SNIZ finanziert sich über als Werbung gekennzeichnete Tagesgeld-Angebote ausgewählter Partnerbanken. Bei Weiterleitung oder Kontoeröffnung erhält SNIZ eine Provision; die Angebote stellen keinen vollständigen Marktvergleich dar. Ergänzend: In-App-Käufe für PRO-Module. |
| Datenschutz | Keine Registrierung, keine Bankanbindung, Daten lokal und AES-256-verschlüsselt, App-Sperre per PIN/Biometrie |
| Entwickler | Samuel Suther, Suther Kommunikationsdesign, Mönchengladbach |
| Web | https://sniz.app |
Preise
- Kostenlos; Funktionsumfang per In-App-Kauf mit PRO-Modulen erweiterbar
Über den Entwickler
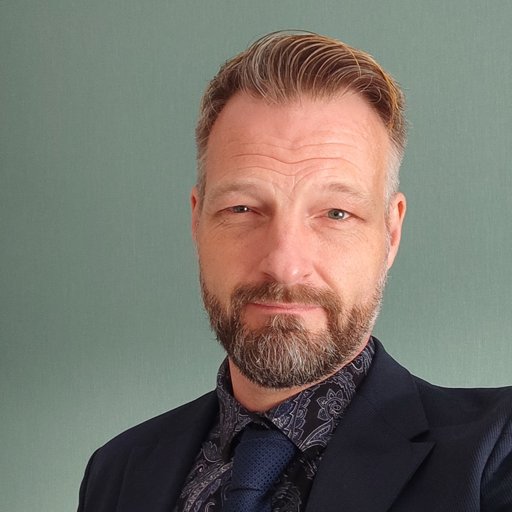
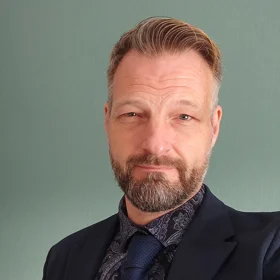 Foto (JPG, 2332 × 2332)
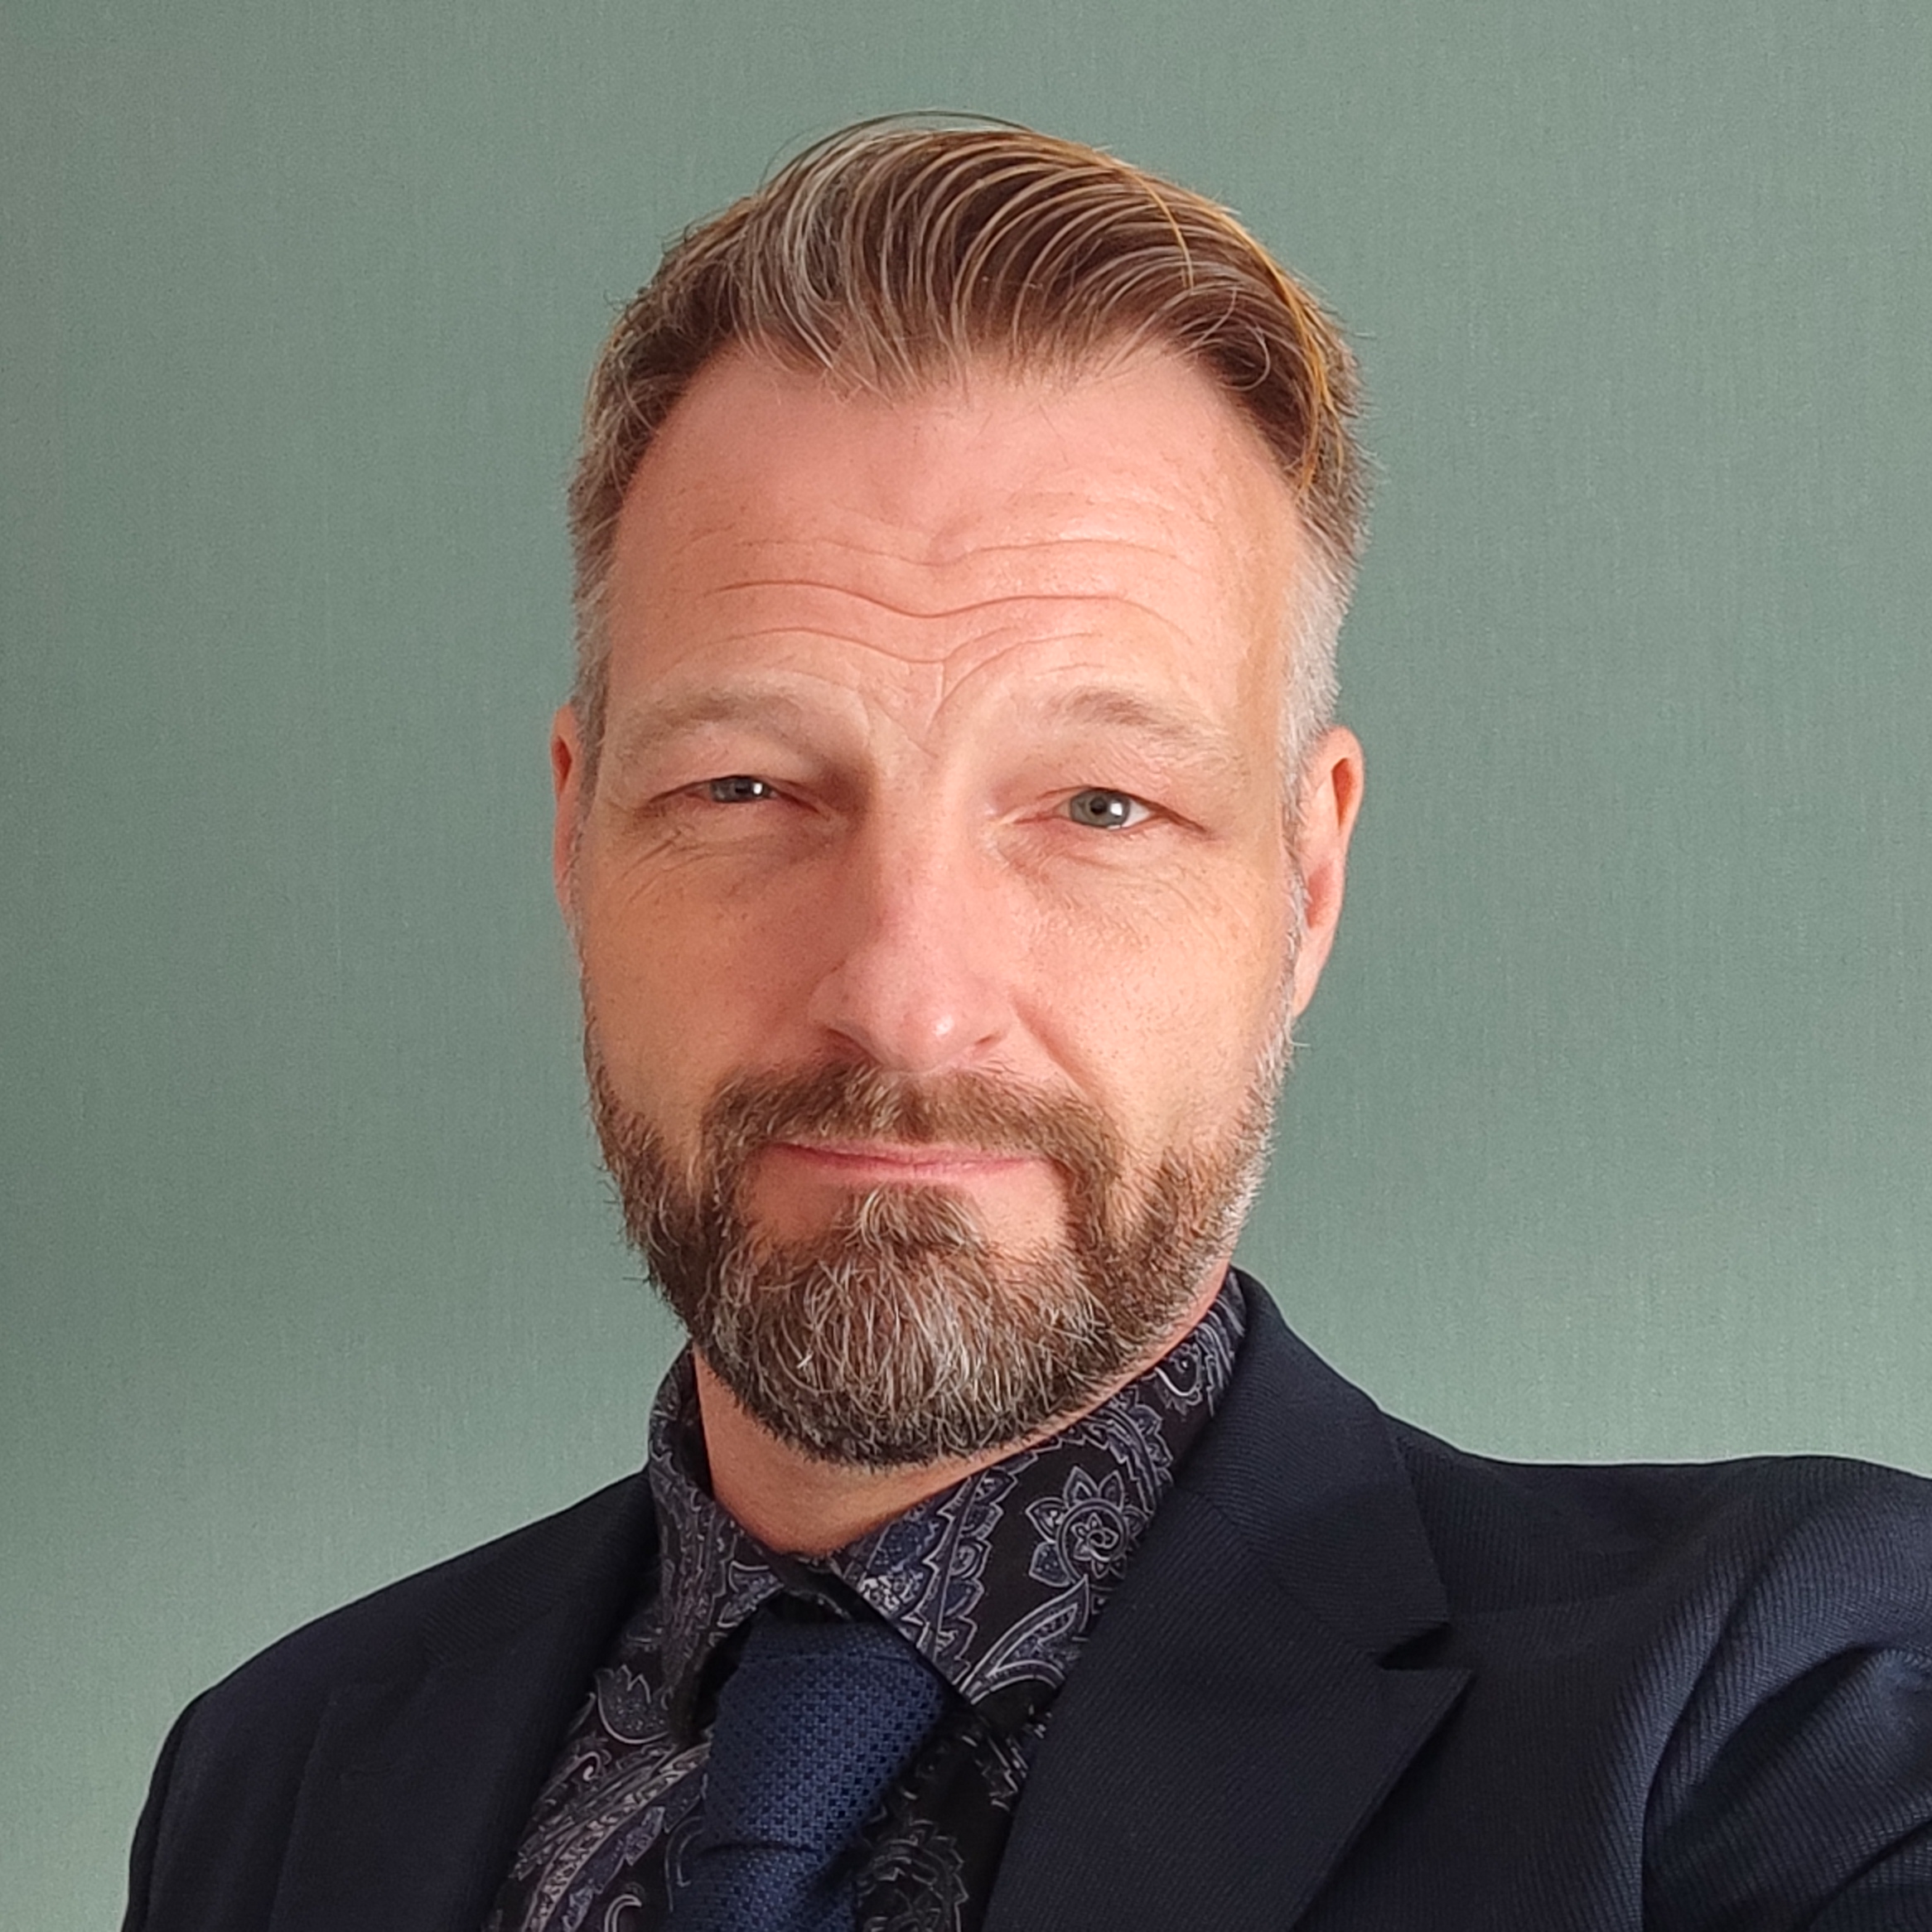
Hinter SNIZ steht Samuel Suther, Unternehmer und Softwareentwickler aus Mönchengladbach.
Seit 2003 entwickelt Suther Kommunikationsdesign maßgeschneiderte Software für Unternehmen – von Apps über Onlineshops, Automatisierungen und Schnittstellenanbindungen bis hin zu individualisierten KI-Lösungen.
Die Idee zu SNIZ entstand aus eigenem Bedarf:
„Ich habe eine App gesucht, die bankübergreifend genutzt werden kann und mir einen guten Überblick über Tagesgeldkonten, Zinserträge und Freistellungsaufträge gibt. Weil ich keine solche App gefunden habe, habe ich sie selbst entwickelt.“ – Samuel Suther
Themen-Ideen für Artikel
Tagesgeld-Hopping: Neukundenzinsen über das ganze Jahr nutzen.
Wer Neukundenzinsen mitnimmt, wechselt mehrmals im Jahr die Tagesgeldbank. Mit jedem Wechsel kommen neue Fristen dazu: Wann endet die Zinsgarantie? Ist der Freistellungsauftrag noch richtig verteilt?
Freistellungsauftrag nach dem Bankwechsel richtig verteilen.
Bis zum Sparer-Pauschbetrag von 1.000 € (bei Zusammenveranlagung 2.000 €) zahlt die Bank Zinsen ohne Steuerabzug aus, wenn der Freistellungsauftrag bei der richtigen Bank liegt. Wer die Bank wechselt, verlagert auch seine Zinserträge. Liegt der Freistellungsauftrag noch bei der alten Bank, behält die neue Bank Abgeltungsteuer ein, obwohl der Freibetrag nicht ausgeschöpft ist. Wer das im laufenden Jahr bemerkt, passt die Freistellungsaufträge an. Andernfalls holt man die zu viel gezahlte Steuer über die Steuererklärung (Anlage KAP) zurück.
Wenn die Zinsgarantie endet: Was nach dem Aktionszins kommt.
Neukundenzinsen gelten für einen festen Zeitraum. Danach zahlt die Bank ihren regulären, variablen Zins, der bei Neukundenaktionen in der Regel unter dem Aktionszins liegt. Wer das Enddatum im Blick behält, kann rechtzeitig zur nächsten Bank wechseln.
Finanz-App ohne Bankanbindung: Überblick ohne Bank-Zugangsdaten.
SNIZ verzichtet bewusst auf eine Bankanbindung. Die Konten trägt man selbst ein, Zugangsdaten zum Online-Banking bleiben privat, und alle Konto- und Finanzdaten werden verschlüsselt auf dem eigenen Gerät gespeichert. Das ist ein anderer Ansatz als bei Multibanking-Apps.
Aus eigenem Bedarf entwickelt: Die Tagesgeld-App, die es noch nicht gab.
Samuel Suther, Softwareentwickler aus Mönchengladbach, suchte eine App, die Tagesgeldkonten, Zinserträge und Freistellungsaufträge über alle Banken hinweg im Blick behält. Weil er keine fand, entwickelte er SNIZ selbst.
Kurz-FAQ für die Presse
Was kostet SNIZ?
SNIZ ist kostenlos nutzbar, inklusive Überblick über alle Tagesgeldkonten, Erinnerungen an das Ende der Zinsgarantie und Abgleich der Freistellungsaufträge. Wer mehr möchte, erweitert die App per In-App-Kauf um kostenpflichtige PRO-Module.
Wie finanziert sich SNIZ?
Über optionale In-App-Käufe sowie über als Werbung gekennzeichnete Tagesgeld-Angebote ausgewählter Partnerbanken. Bei Weiterleitung oder Kontoeröffnung erhält SNIZ eine Provision; die Angebote stellen daher keinen vollständigen Marktvergleich dar.
Wo liegen die Daten?
Alle Konto- und Finanzdaten werden AES-256-verschlüsselt auf dem eigenen Gerät gespeichert. Ein Benutzerkonto oder eine Bankanbindung ist nicht erforderlich. Für den Datentransfer auf ein weiteres oder ein neues Gerät lässt sich mit einem PRO-Modul (In-App-Kauf) ein Backup erstellen. Dieses wird mit einem selbst gewählten Passwort verschlüsselt und ist so auch während des Transfers geschützt.
Warum keine Bankanbindung?
So sind keine Bank-Zugangsdaten nötig, und die Daten bleiben auf dem Gerät. Die Konten trägt man selbst ein.
Ist SNIZ eine Steuerberatung?
Nein. SNIZ rechnet anhand der eigenen Angaben und ersetzt keine Steuerberatung.
In welchen Ländern gibt es SNIZ?
In Deutschland und Österreich. Freistellungsauftrag und Sparer-Pauschbetrag gibt es nur im deutschen Steuerrecht; bei Wohnsitz Österreich blendet SNIZ diese Funktionen aus und weist auf die österreichische Kapitalertragsteuer (KESt) hin.
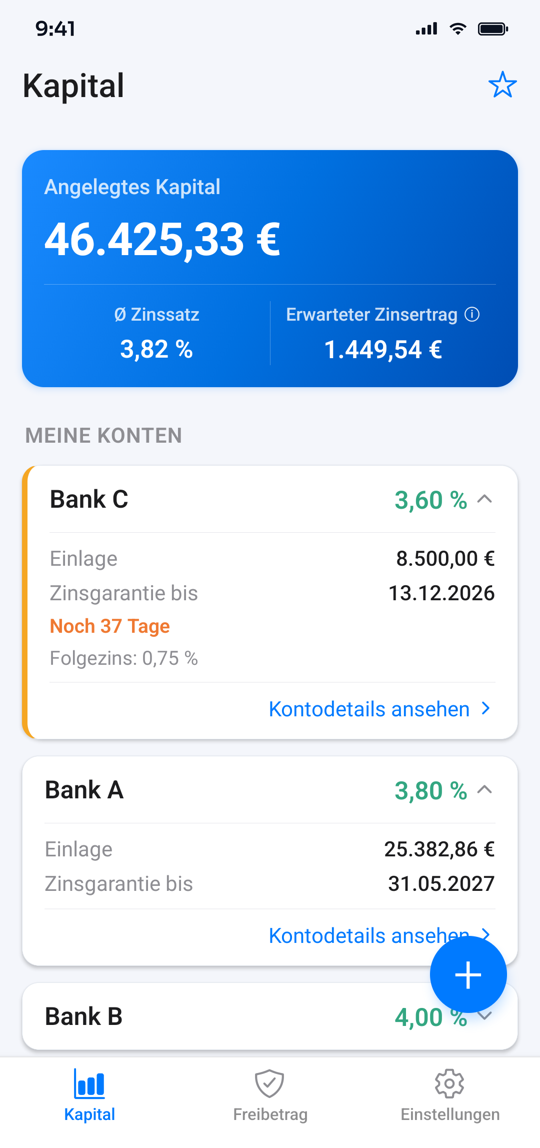
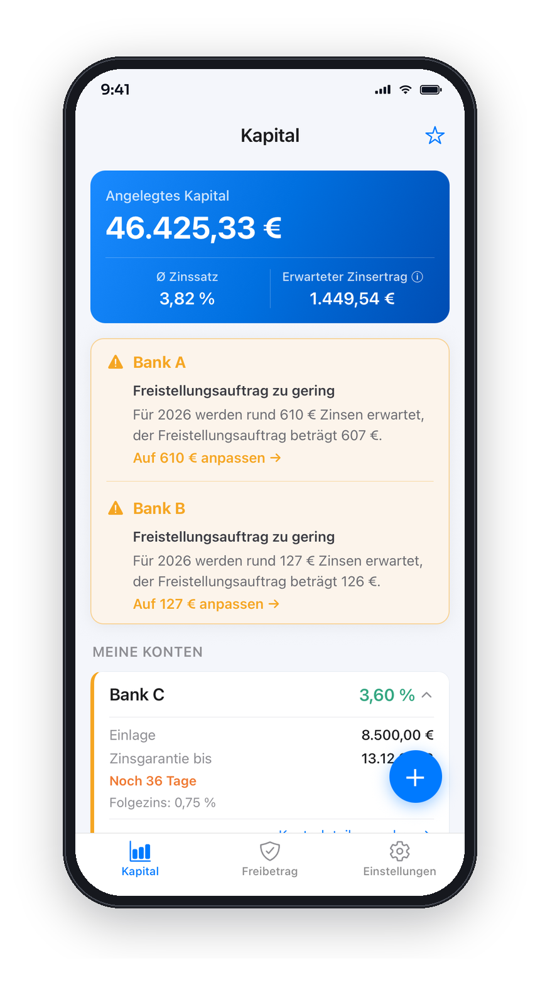
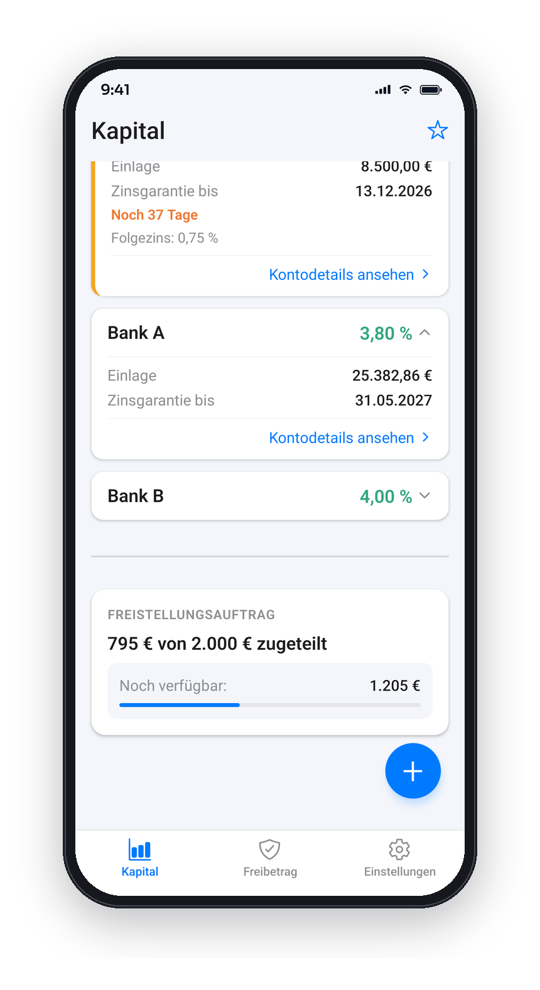
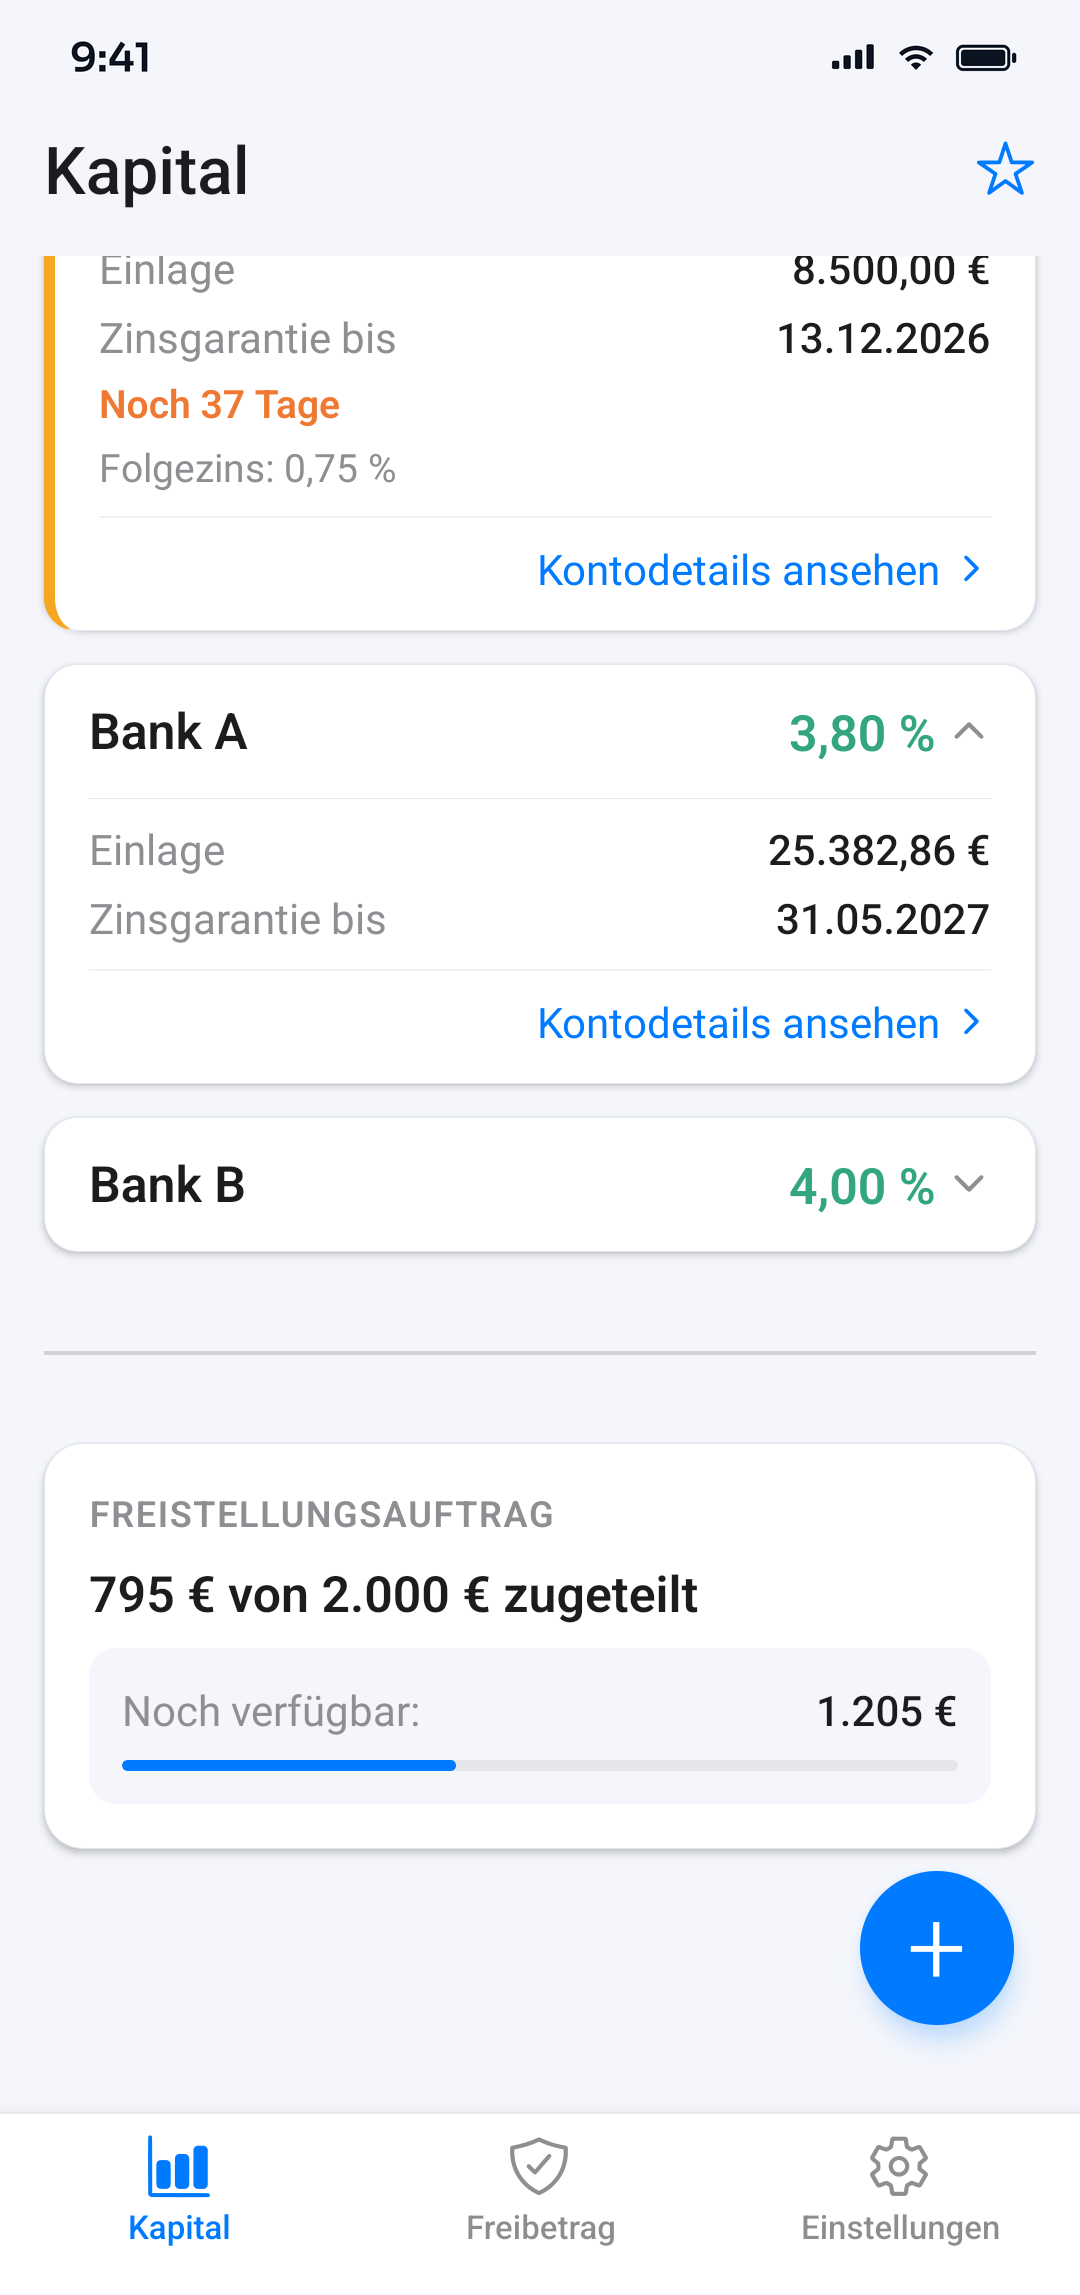
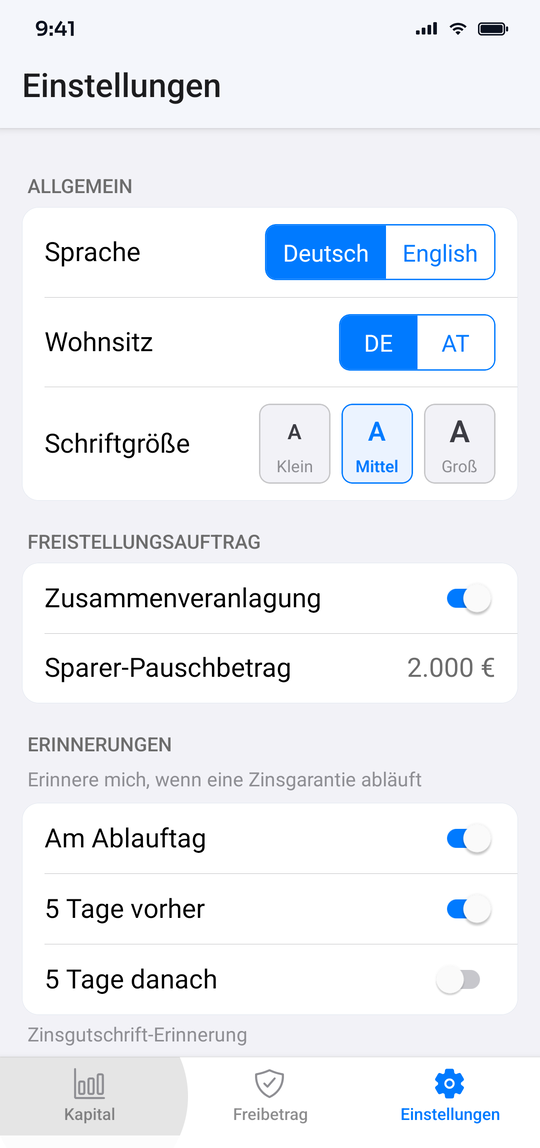
Alle Screenshots zeigen Demo-Daten. „Web“ ist eine verkleinerte Fassung, „Original“ die volle Auflösung.
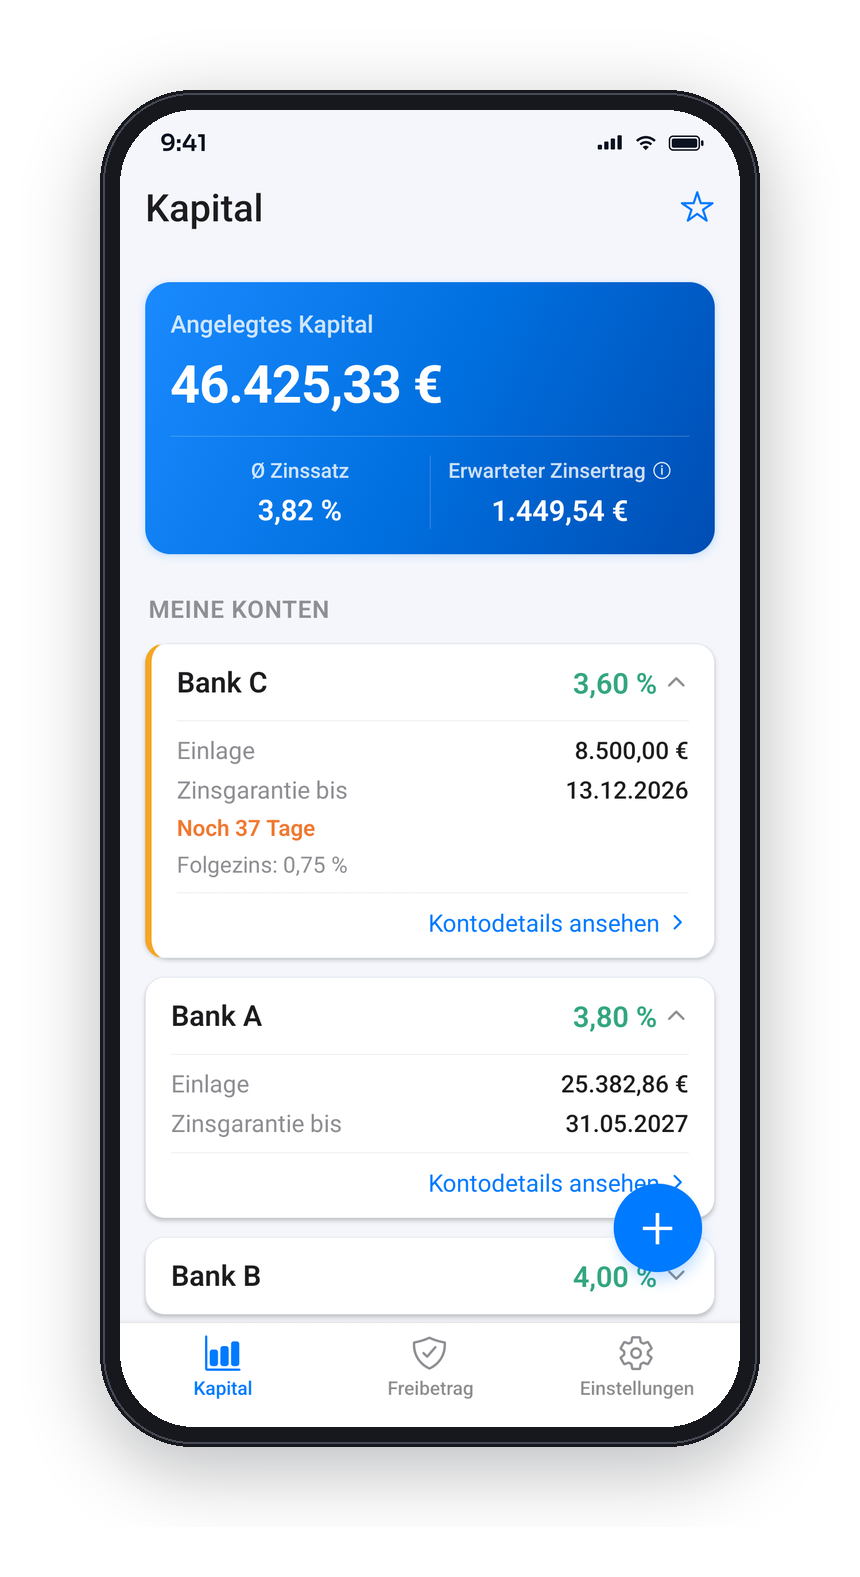
Android · mit Rahmen
Web · Original (860 × 1577)
Android · ohne Rahmen
Web · Original (1080 × 2295)
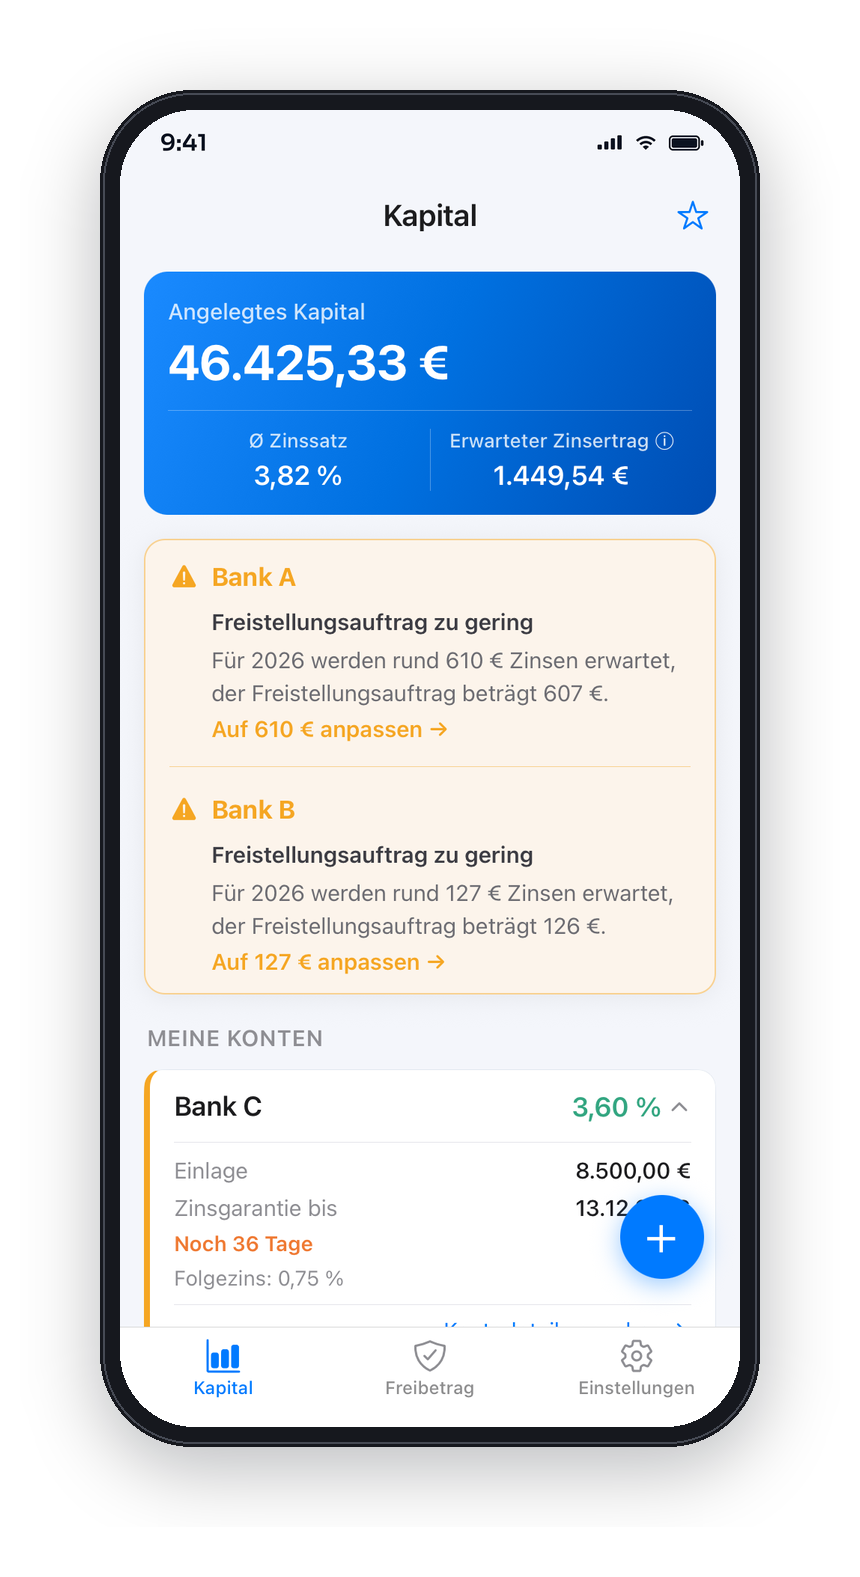
iOS · mit Rahmen
Web · Original (860 × 1577)
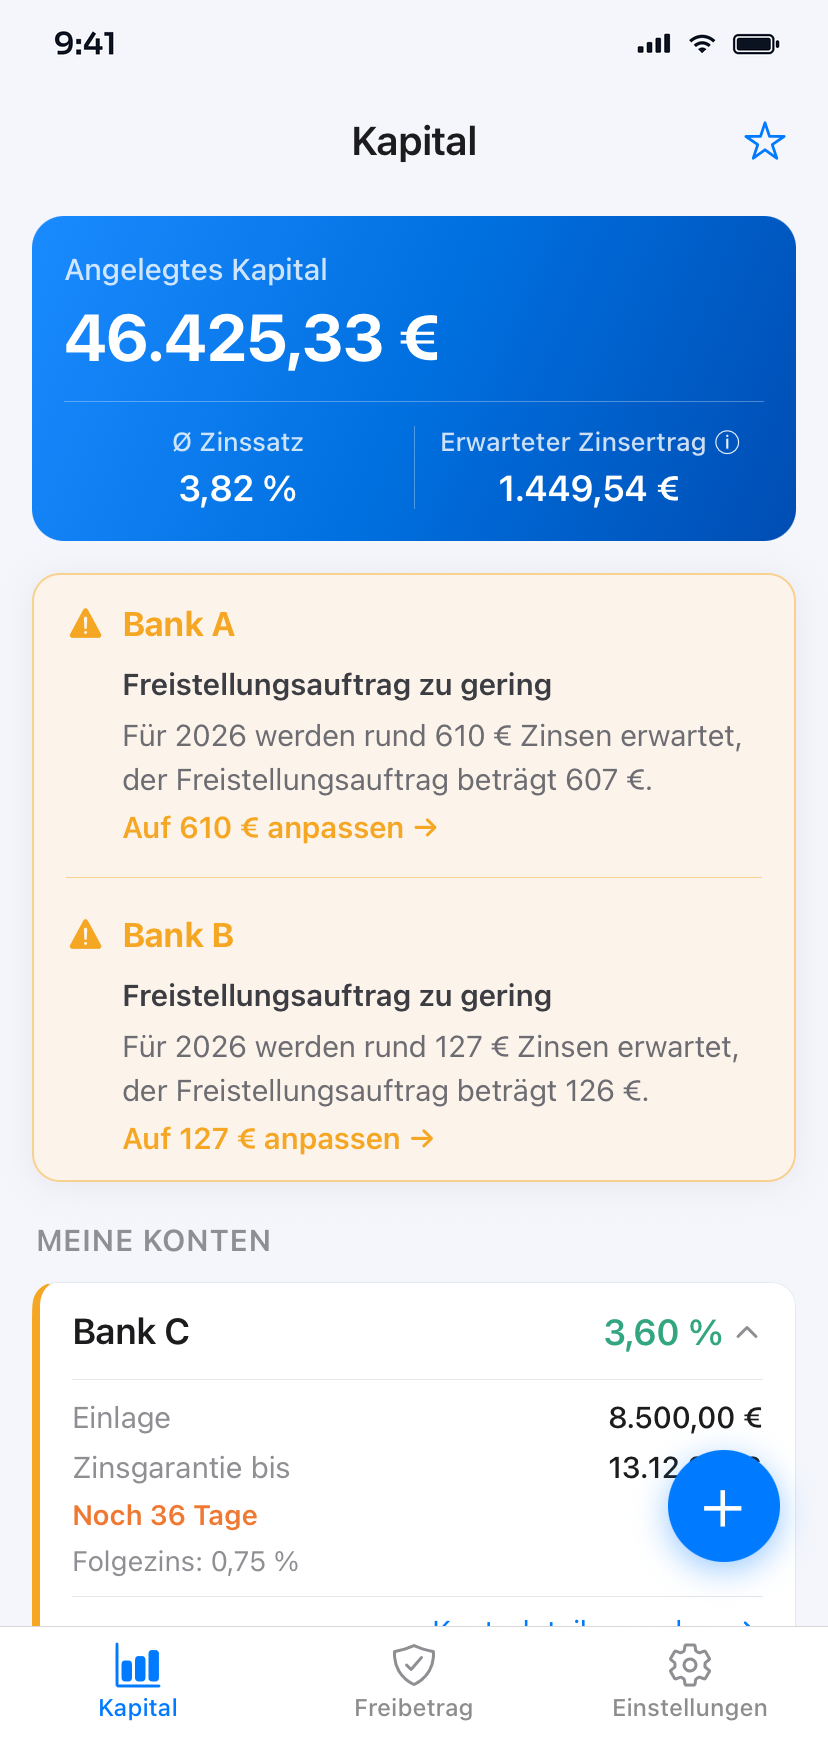
iOS · ohne Rahmen
Web · Original (828 × 1760)
Android · mit Rahmen
Web · Original (860 × 1577)
Android · ohne Rahmen
Web · Original (1080 × 2295)
Android · mit Rahmen
Web · Original (860 × 1577)
Android · ohne Rahmen
Web · Original (1080 × 2295)
Android · mit Rahmen
Web · Original (860 × 1577)
Android · ohne Rahmen
Web · Original (1080 × 2295)
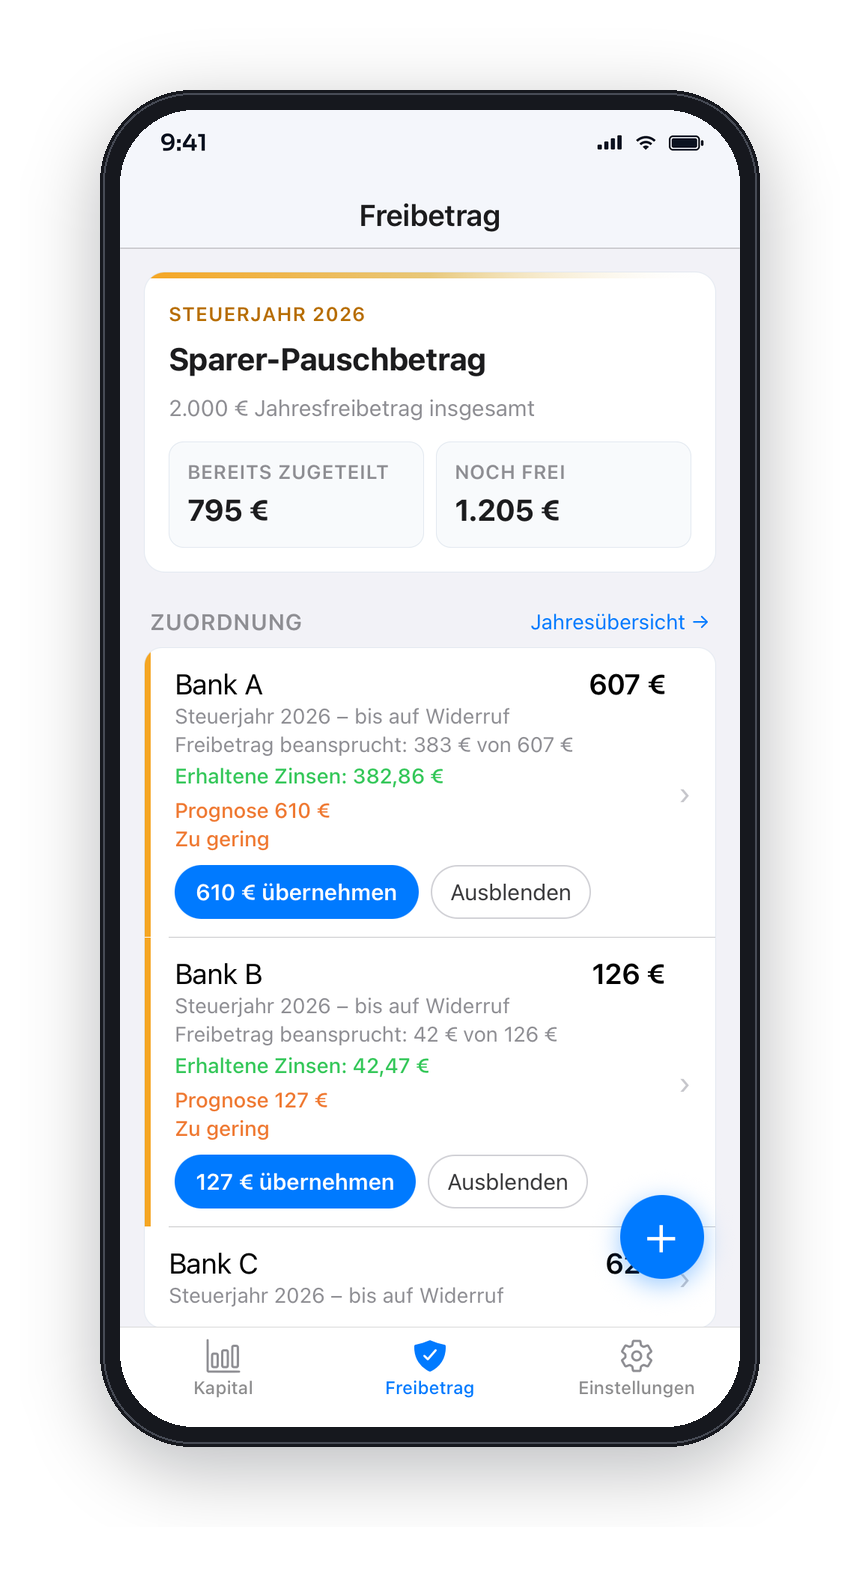
iOS · mit Rahmen
Web · Original (860 × 1577)
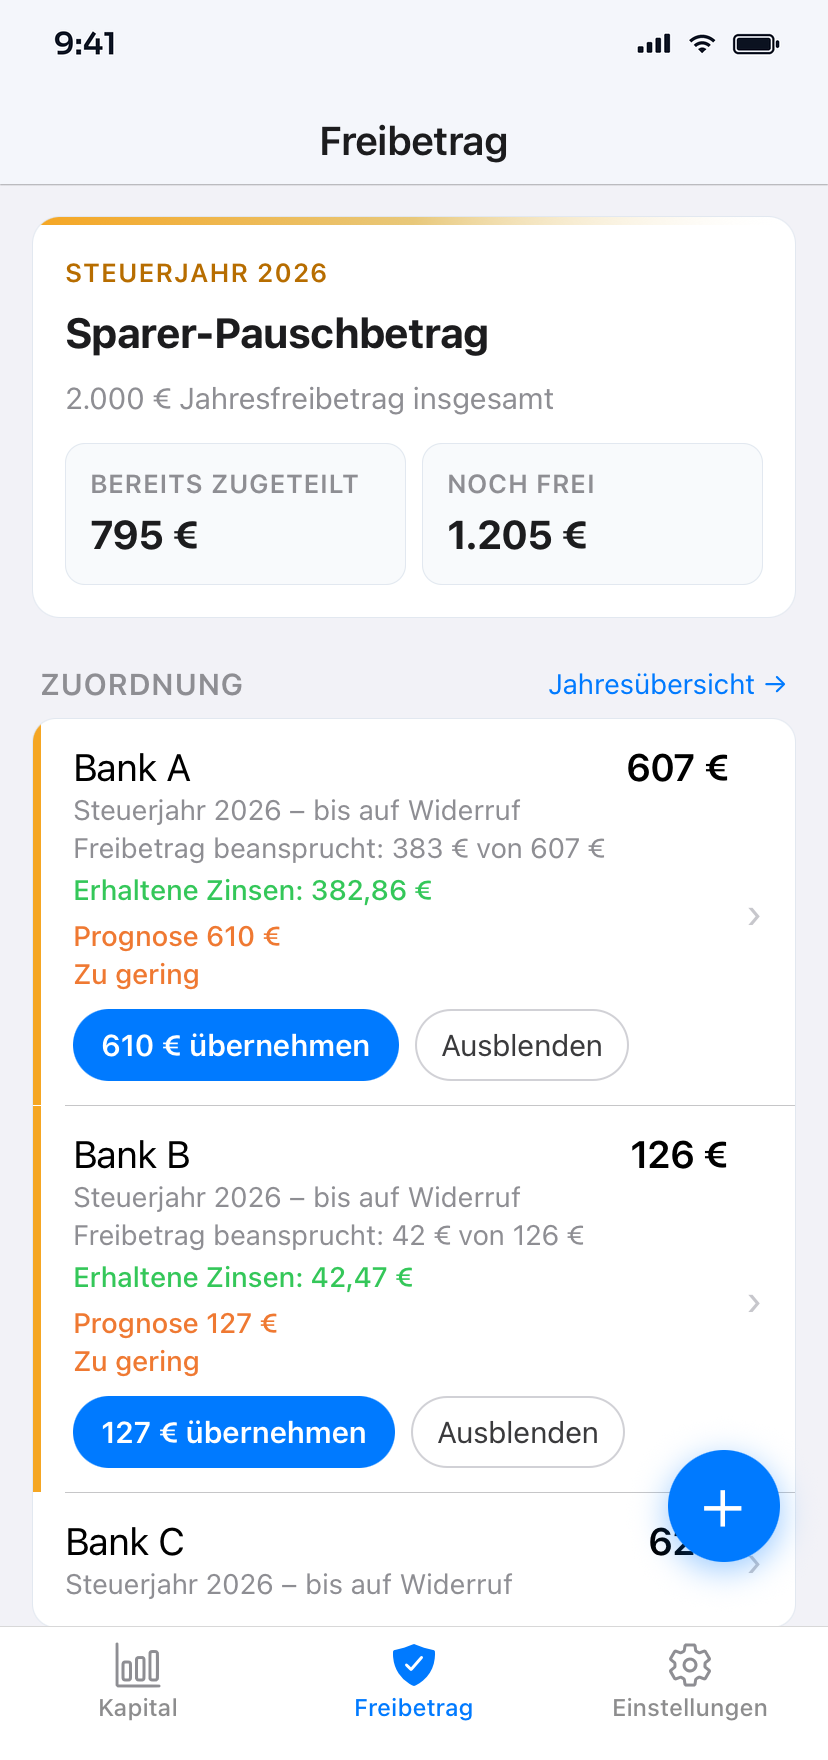
iOS · ohne Rahmen
Web · Original (828 × 1760)
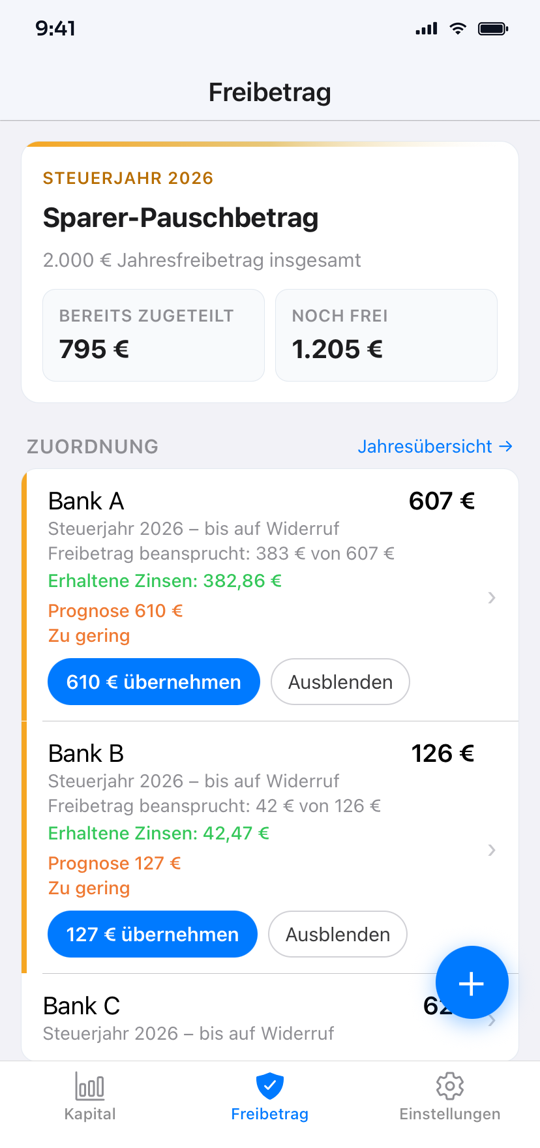
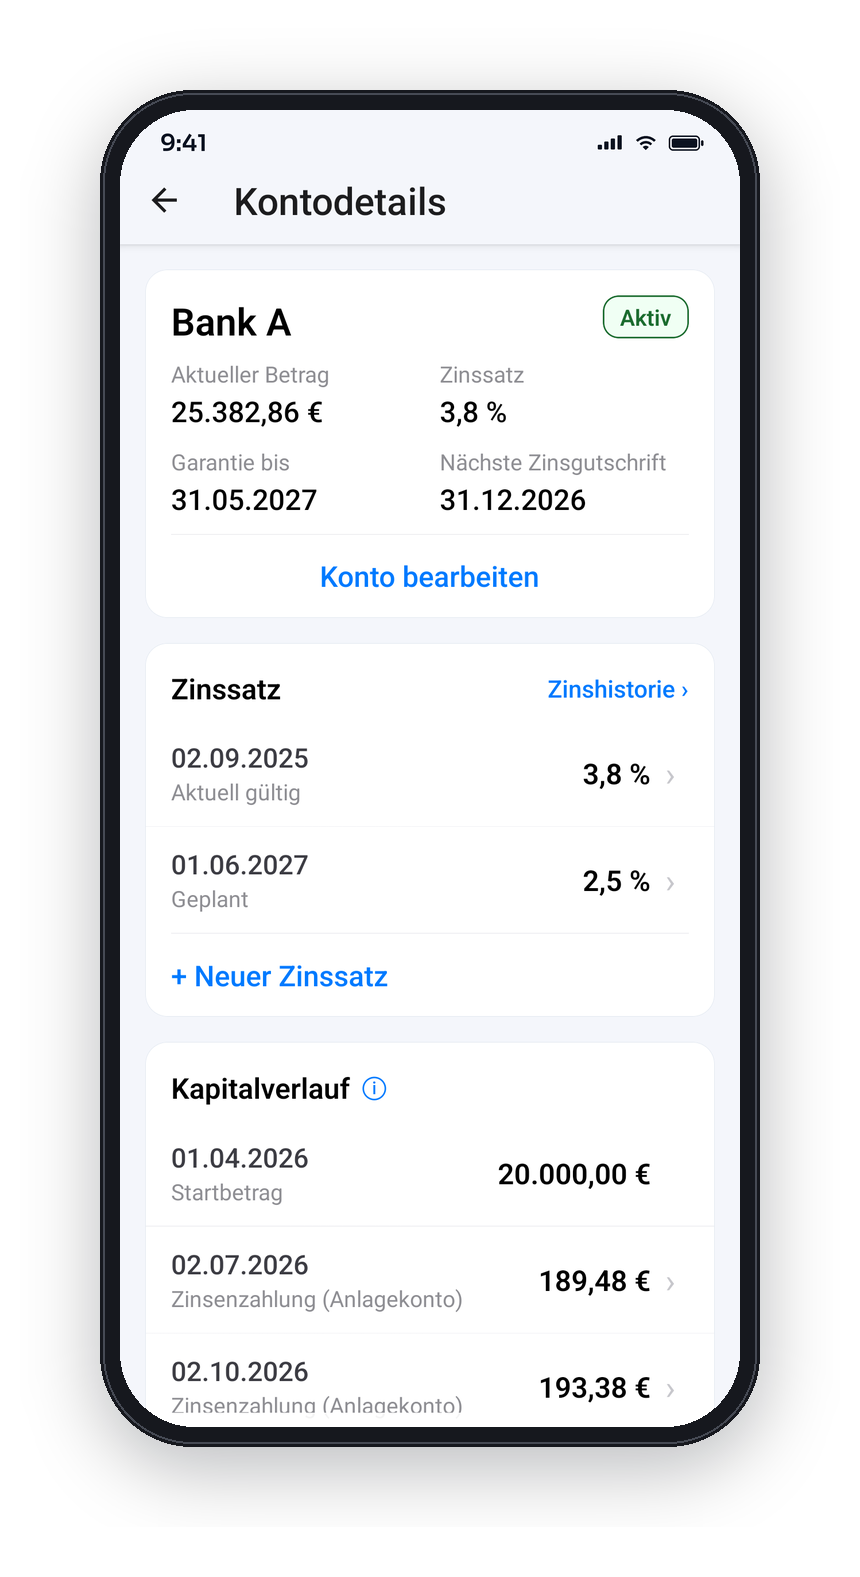
Android · mit Rahmen
Web · Original (860 × 1577)
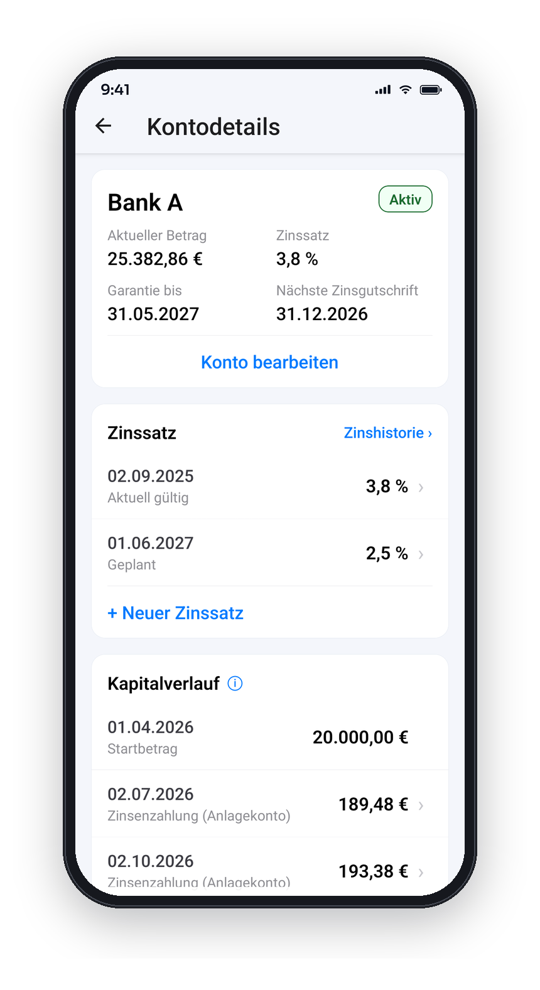
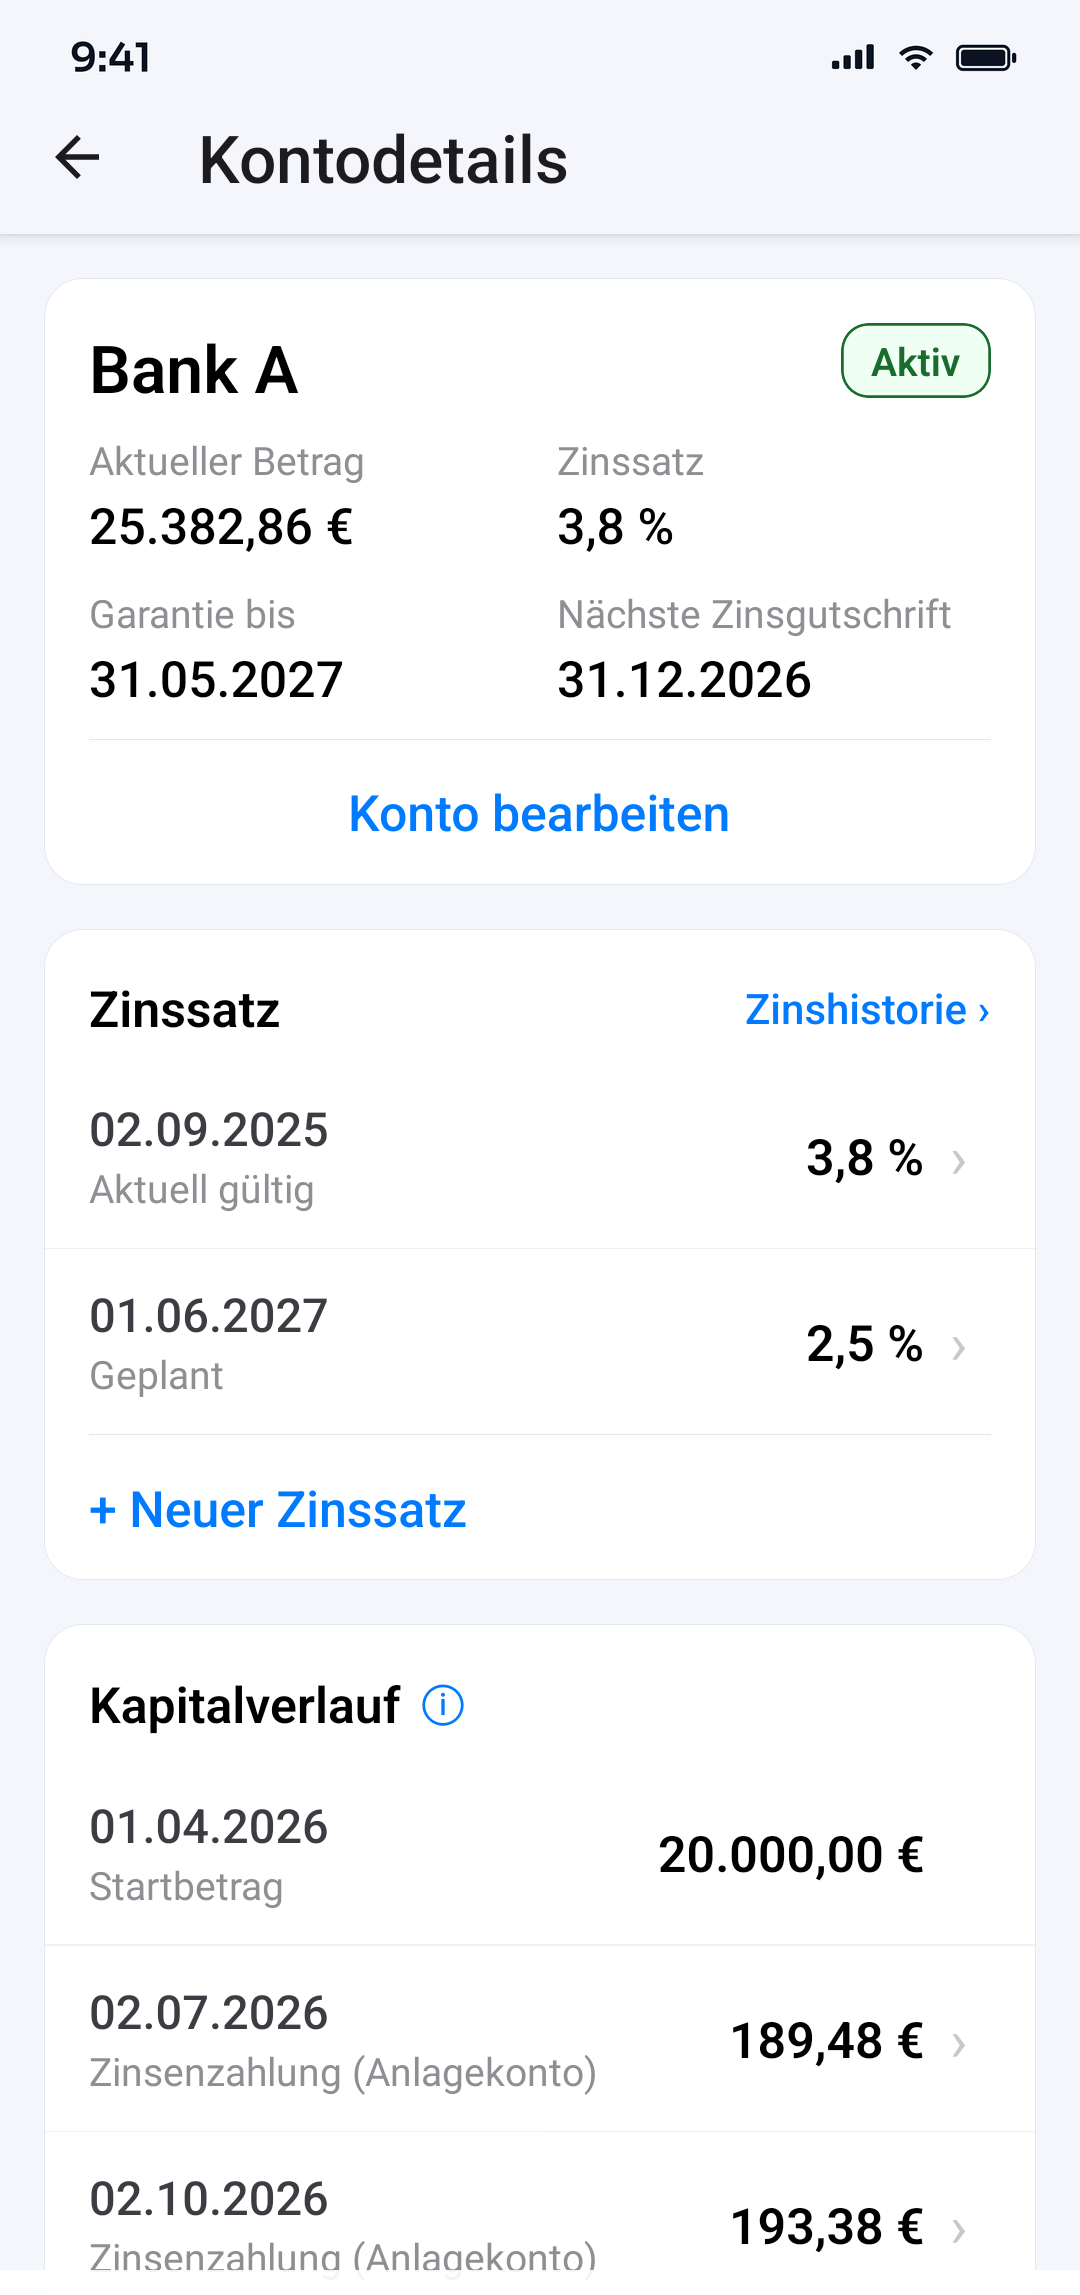
Android · ohne Rahmen
Web · Original (1080 × 2295)
iOS · mit Rahmen
Web · Original (860 × 1577)
iOS · ohne Rahmen
Web · Original (828 × 1760)
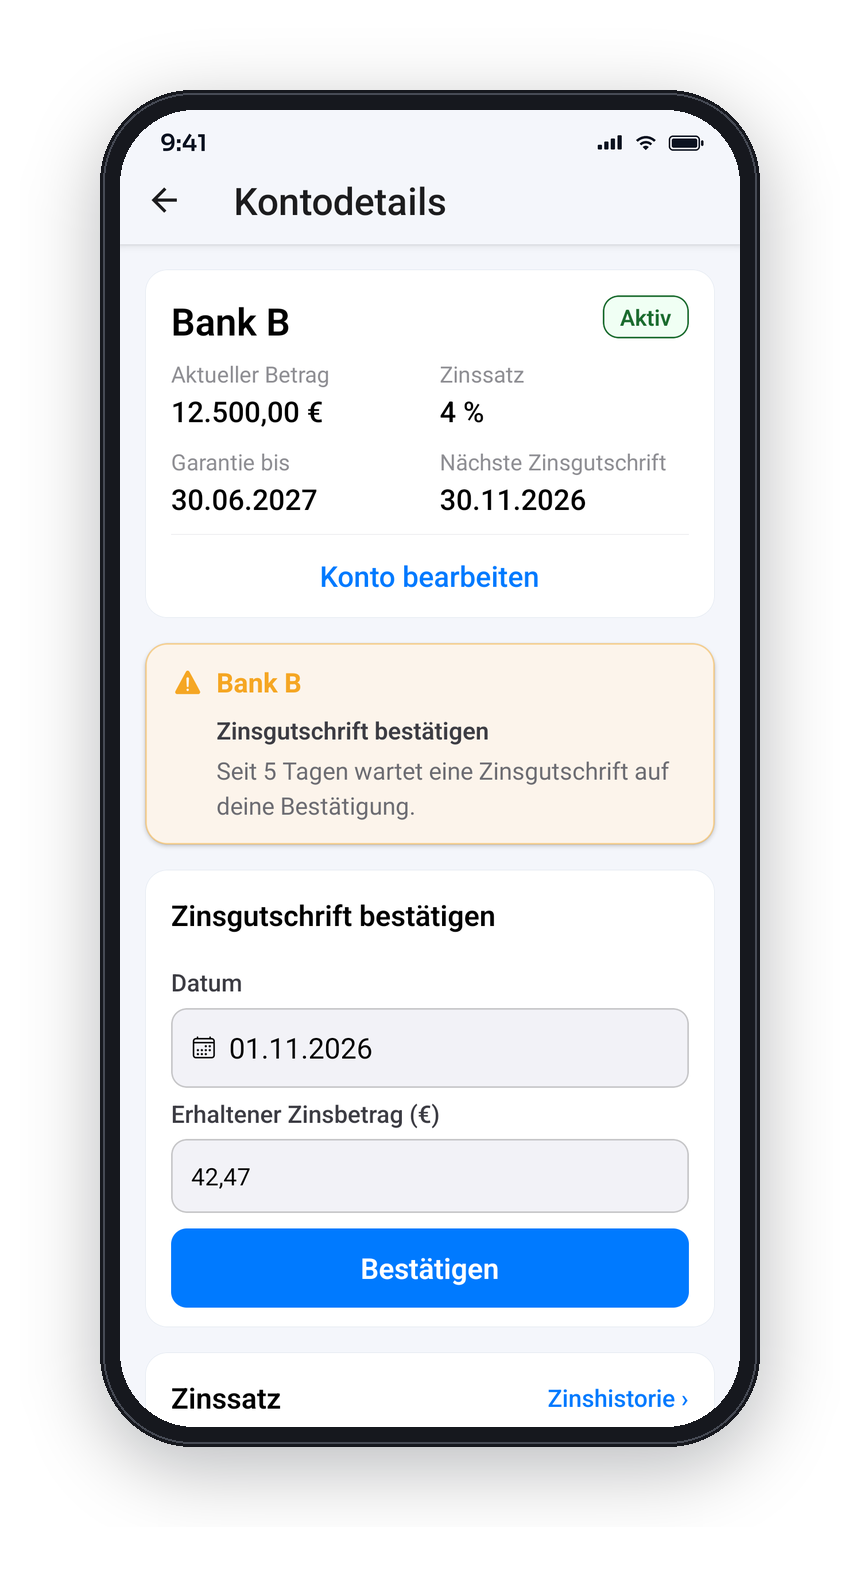
Android · mit Rahmen
Web · Original (860 × 1577)
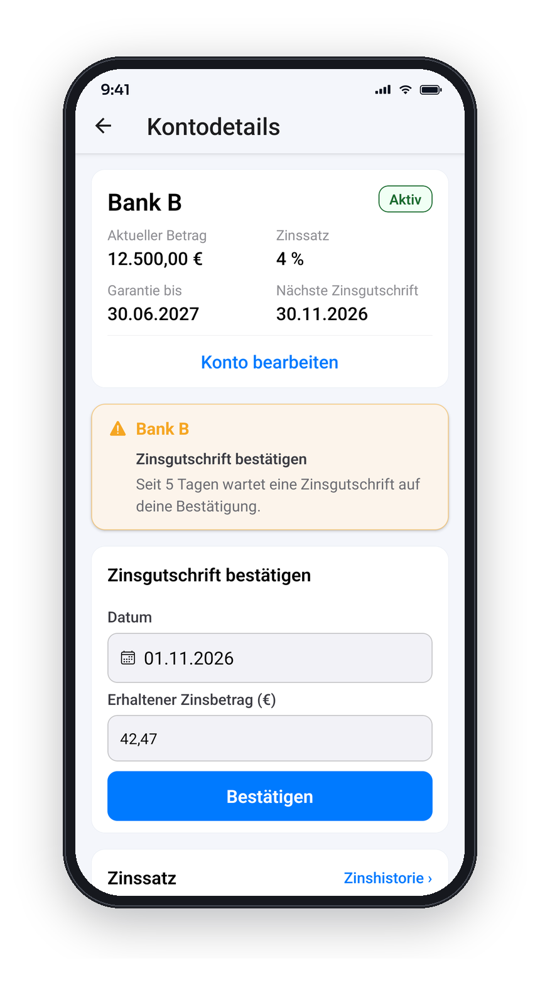
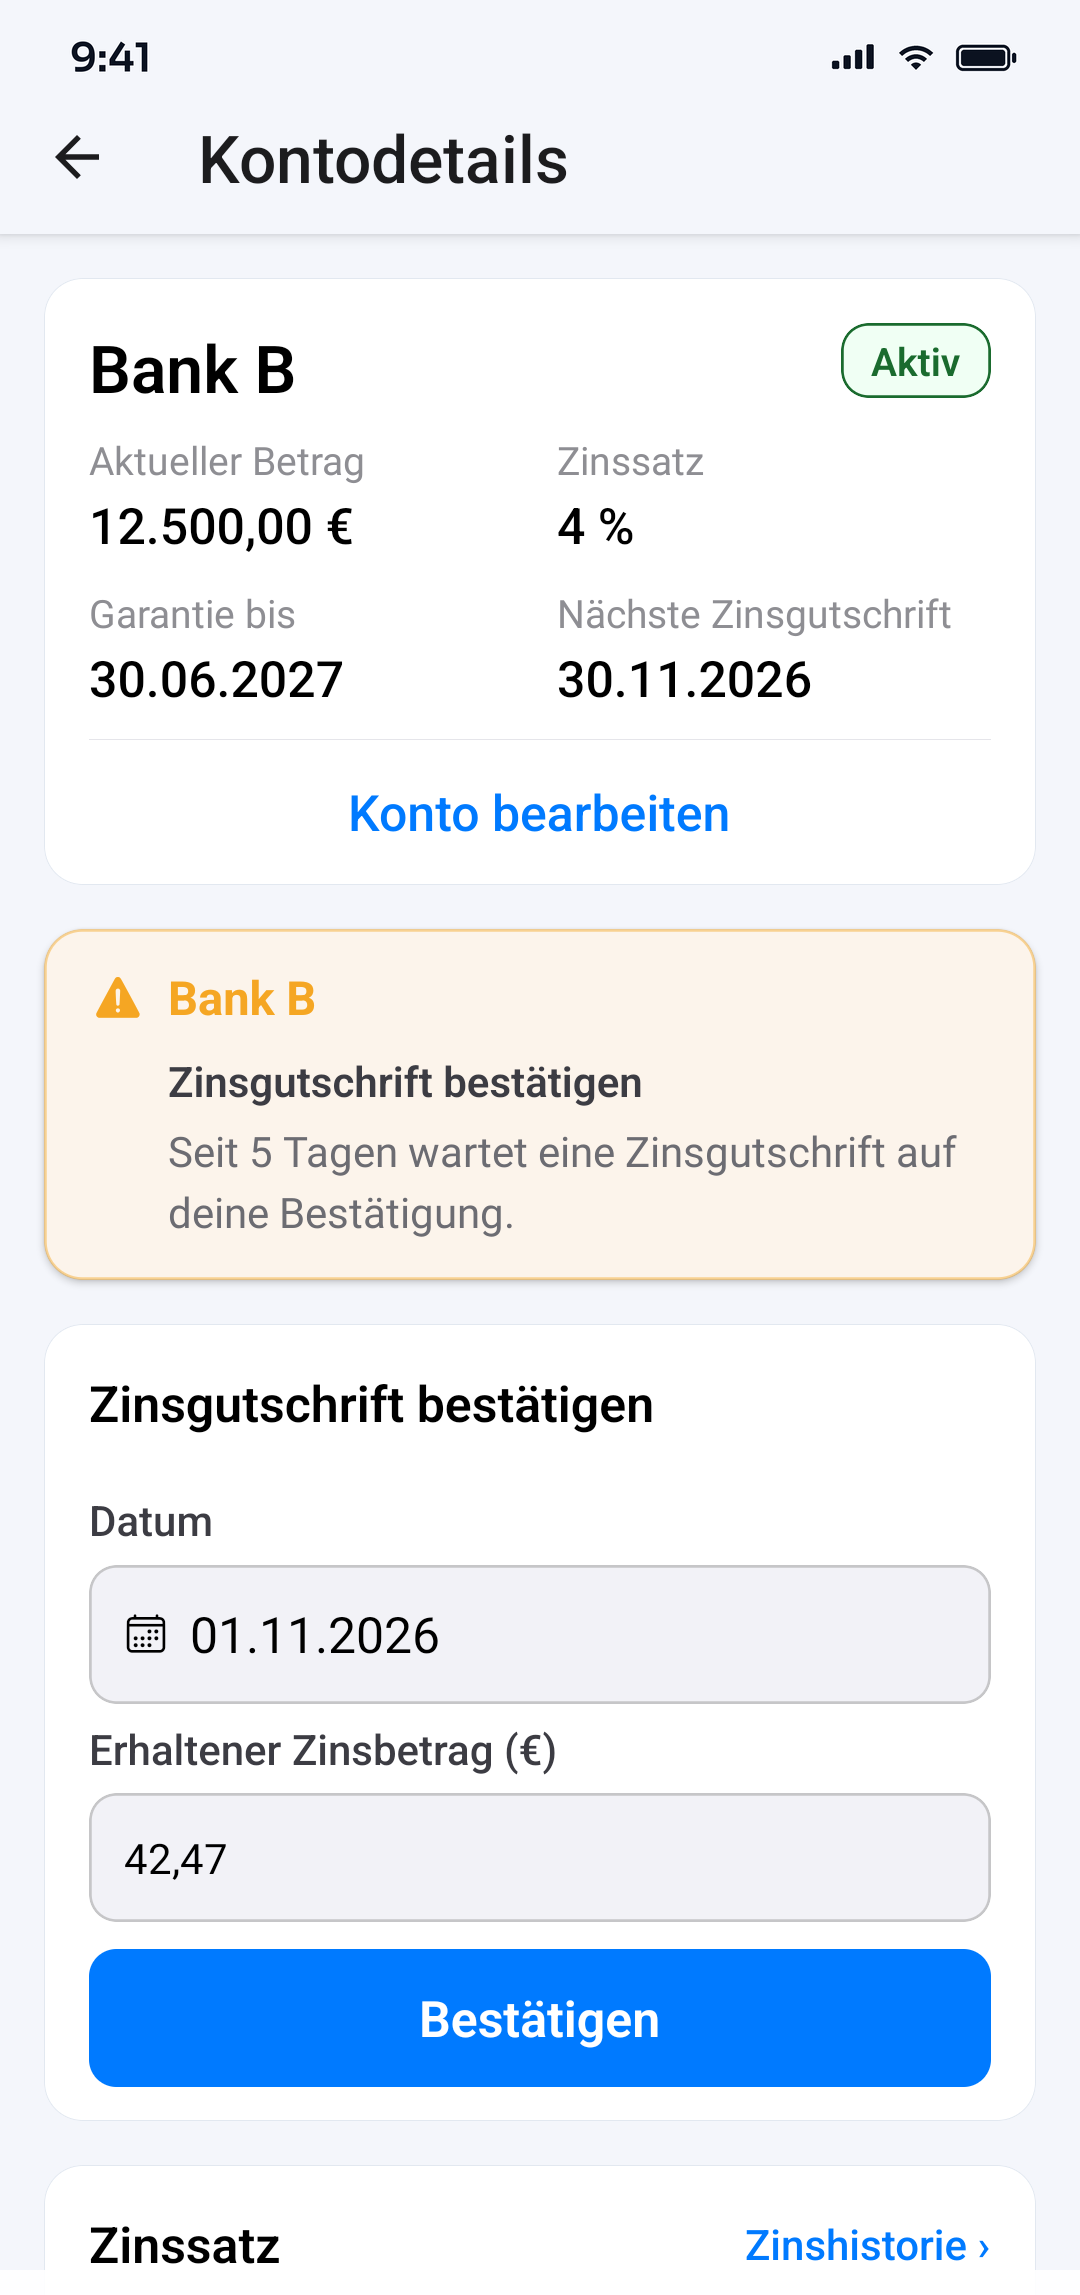
Android · ohne Rahmen
Web · Original (1080 × 2295)
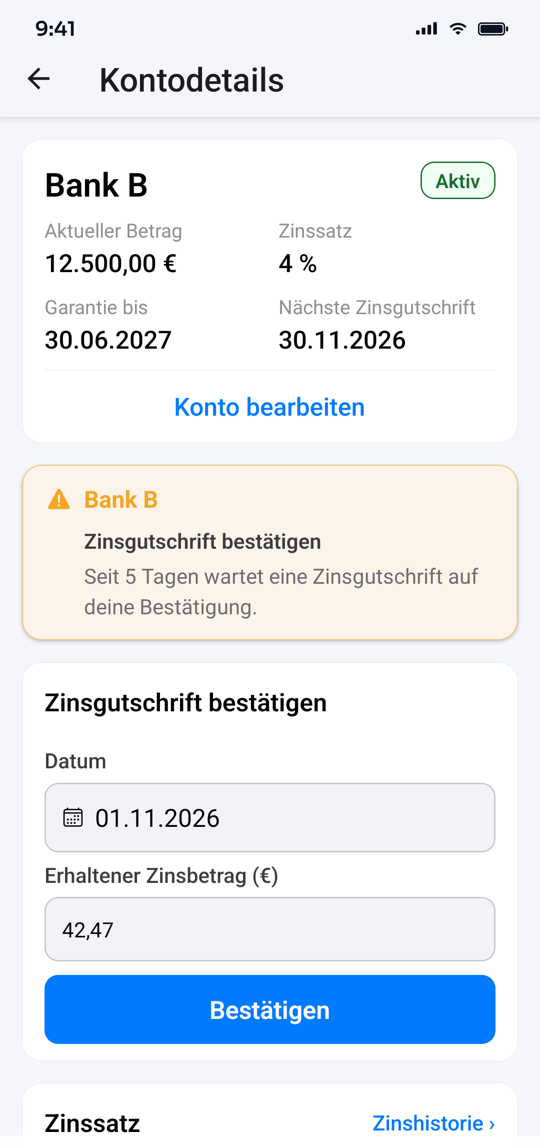
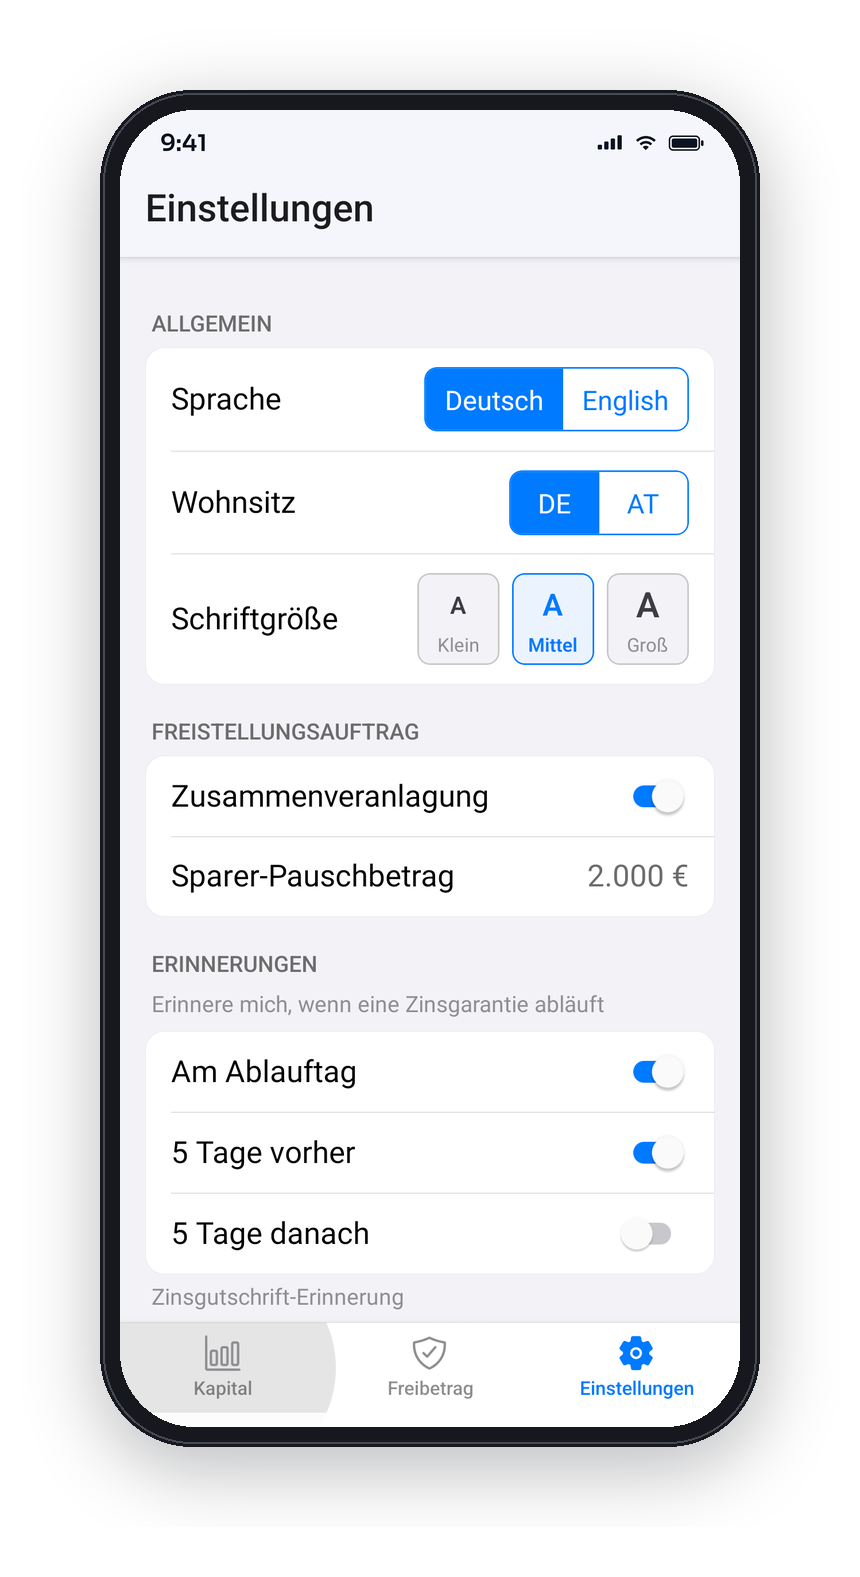
Android · mit Rahmen
Web · Original (860 × 1577)
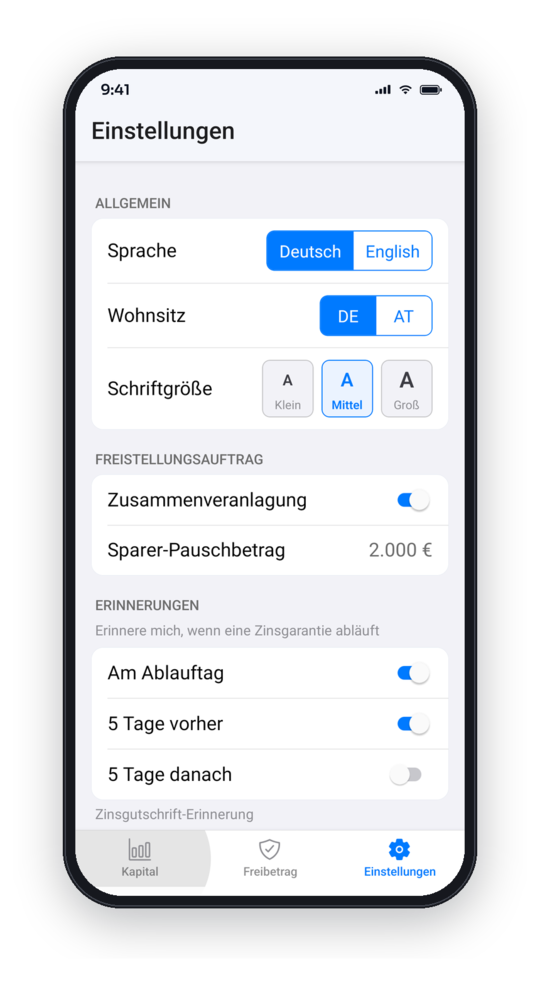
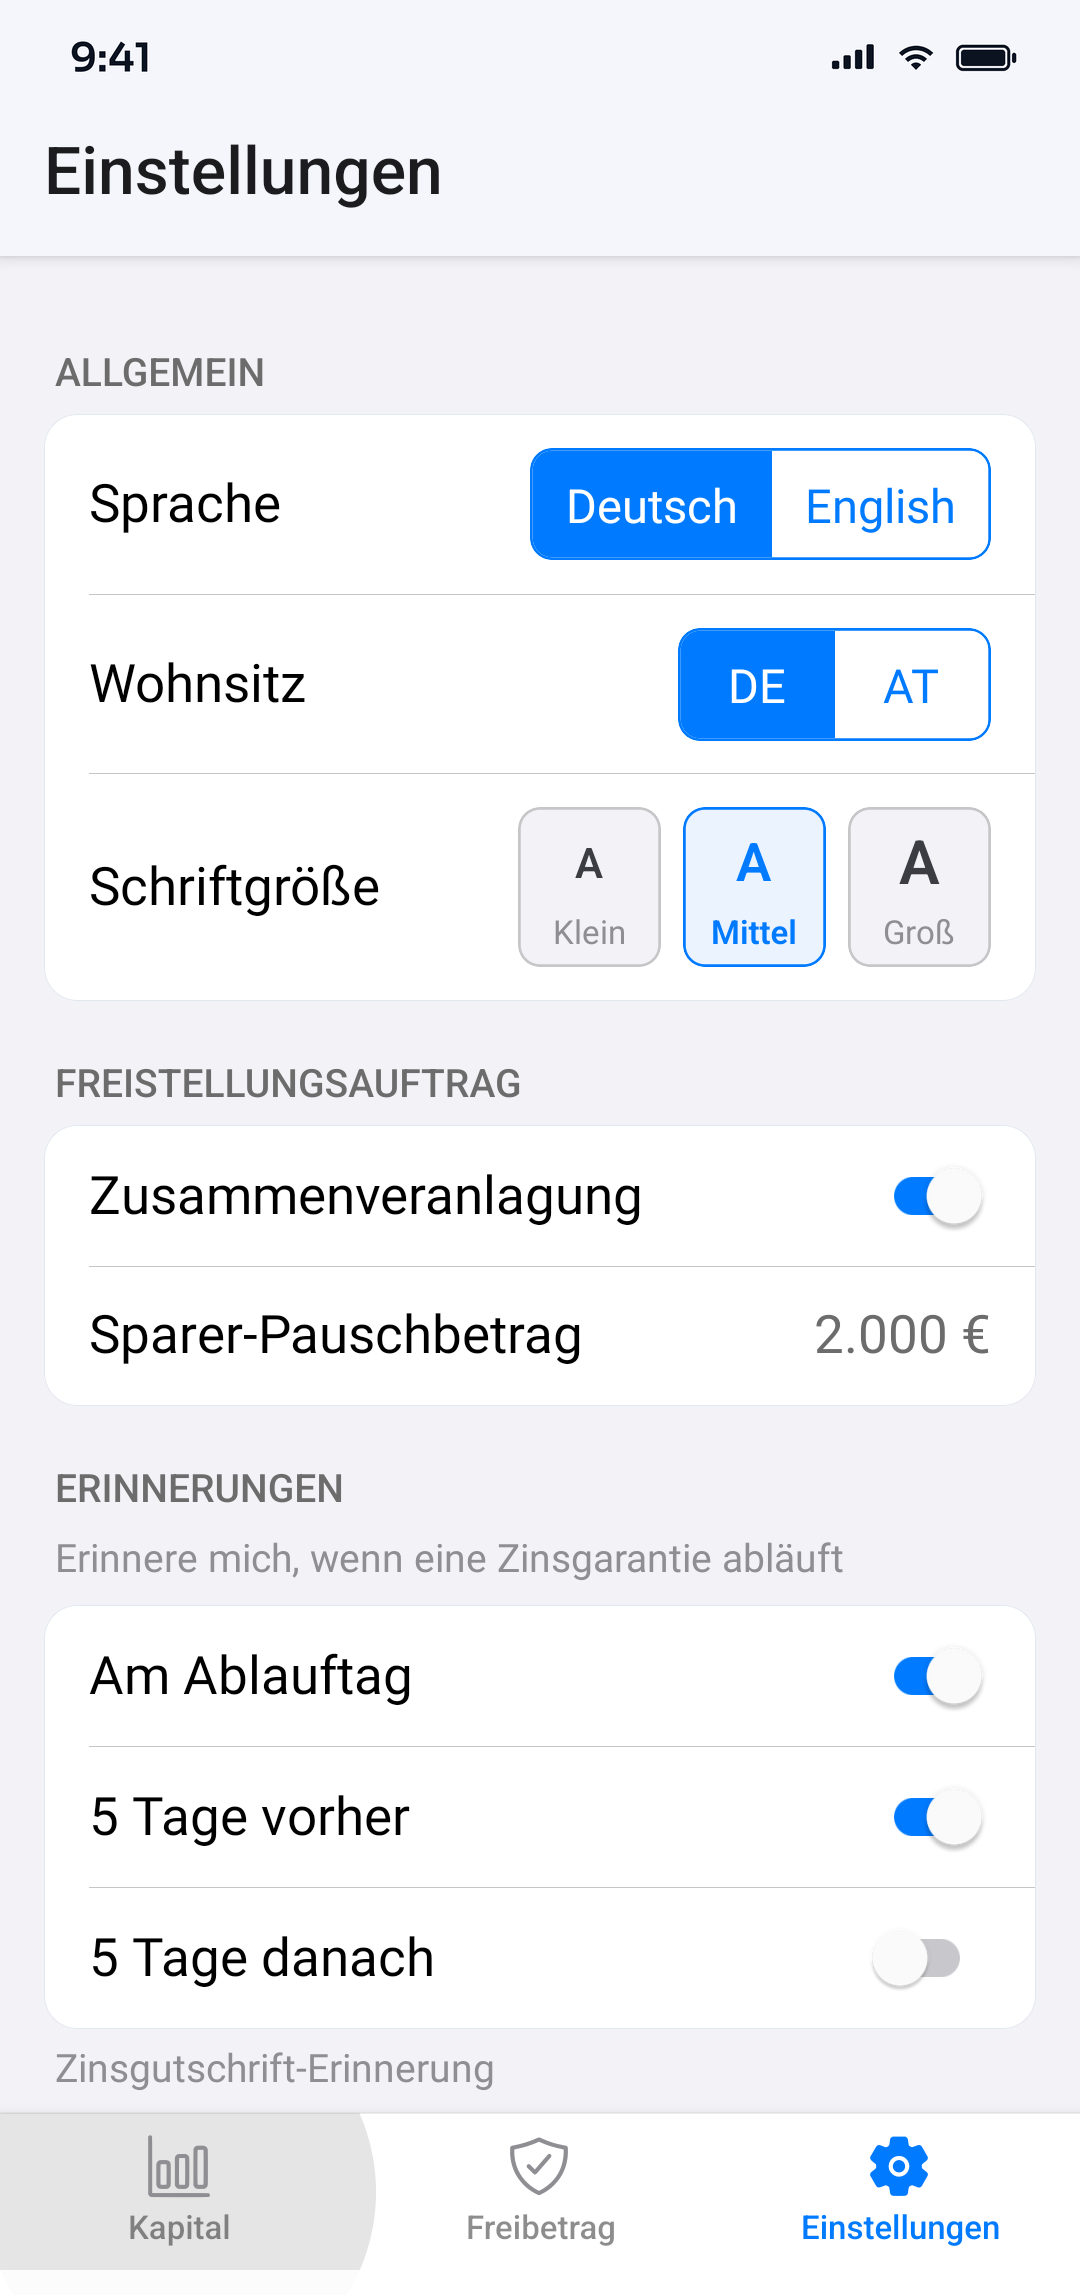
Android · ohne Rahmen
Web · Original (1080 × 2295)
256 · 512 · 1024 px · Vektor (SVG)
PNG (402 × 180) · Vektor (SVG)
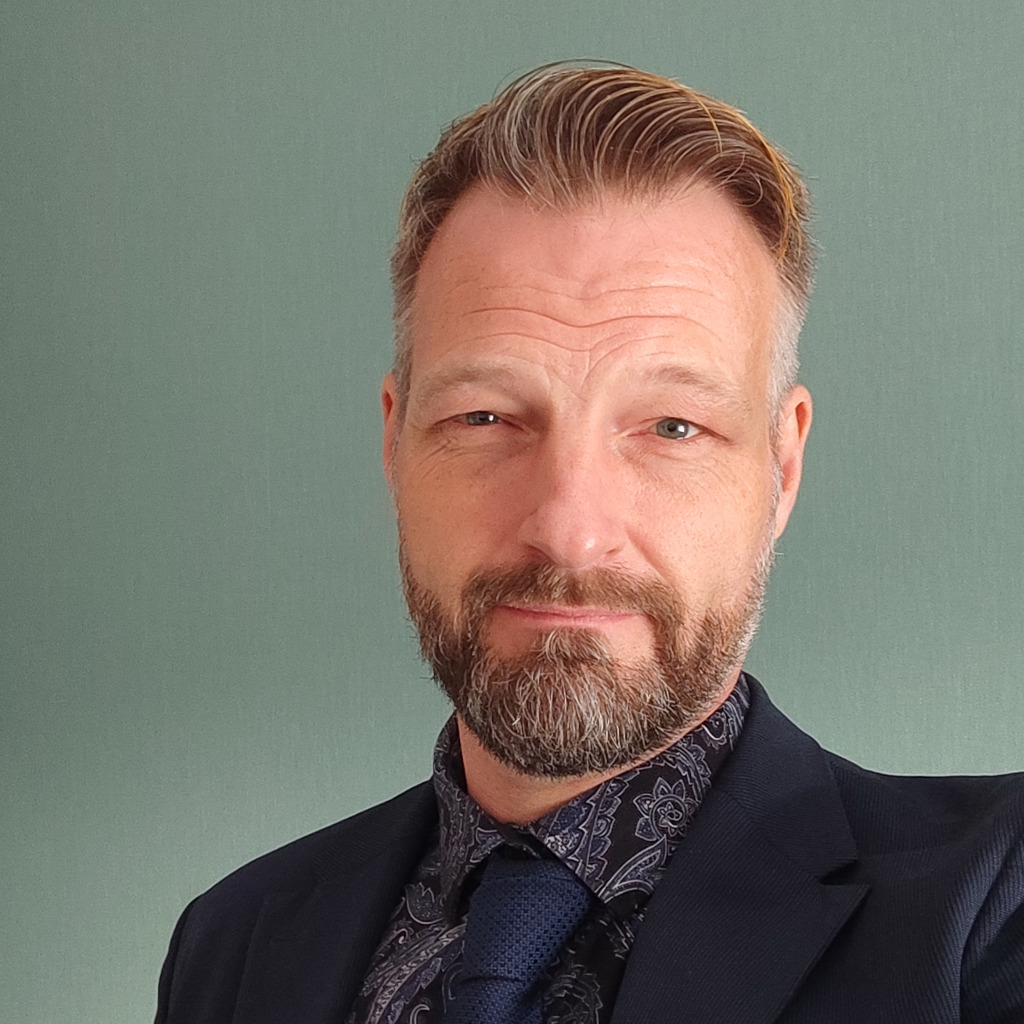
Web · 1024 px · 2332 px · Querformat (5184 × 2332)
Das Material darf für die redaktionelle Berichterstattung über SNIZ frei verwendet werden.
Downloads
- Alle Bilder (ZIP)9,5 MB
- Faktenblatt (PDF)1 Seite
- App-Icon VektorSVG
- App-Icon 1024 × 1024PNG
- App-Icon 512 × 512PNG
- App-Icon 256 × 256PNG
- Logo VektorSVG
- Logo 402 × 180PNG
- Foto Samuel Suther, Querformat 5184 × 2332JPG
- Foto Samuel Suther, quadratisch 2332 × 2332JPG
- Foto Samuel Suther 1024 × 1024JPG
Farben & Schreibweise
Hinweis zur Schreibweise: „SNIZ“ in Großbuchstaben.
Weitere Angaben: Impressum · Datenschutz