Sparer-Pauschbetrag / Freistellungsaufträge im Blick: passt der Betrag noch?
Mit einem Freistellungsauftrag sorgst du dafür, dass deine Bank auf Zinsen bis zur Höhe deines Sparer-Pauschbetrags – 1.000 € im Jahr, bei Zusammenveranlagung 2.000 € – keine Steuern einbehält.
Das Problem: Ändern sich Zinssatz oder Guthaben, passt der bei der Bank hinterlegte Freistellungsauftrag nicht mehr. Ist er zu gering, behält die Bank Kapitalertragsteuer, Solidaritätszuschlag und ggf. Kirchensteuer ein, obwohl dein Freibetrag noch nicht ausgeschöpft ist.
Zurück bekommst du das Geld erst über die Steuererklärung. Hast du Tagesgeldkonten bei mehreren Banken, macht es die Aufteilung des Freibetrags schwieriger, den Überblick zu behalten, wie viel Freistellungsauftrag bei welcher Bank hinterlegt wurde.
Unsere Tagesgeld-Hopping-App hat dir bereits in der vorherigen Version die Möglichkeit gegeben, Freistellungsaufträge je Bank zu hinterlegen.
In Version 1.3.0 haben wir den Funktionsumfang für den Bereich Freistellungsaufträge noch einmal deutlich erweitert:
- Prüfung der Freistellungsaufträge bei jeder Änderung: Ob bei Zinsänderung, Einzahlung oder Auszahlung: Gibt es Verbesserungspotenzial, macht SNIZ Vorschläge
- Ungenutzter Freibetrag: Frühzeitig erkennen, wie viel voraussichtlich übrig bleibt – und bei mehreren Banken, ob und wann sich eine Umverteilung anbietet
- Hinweis im richtigen Moment: direkt nachdem sich bei einem Konto etwas geändert hat
Passt dein Freistellungsauftrag noch?
Im Tab „Freibetrag“ siehst du bei jedem Freistellungsauftrag auf einen Blick, ob er zur aktuellen Zinsprognose für das laufende Jahr passt. SNIZ rechnet dafür mit deinen erfassten Guthaben, Zinssätzen und Zinsgutschriften.
- Passt: Alles in Ordnung, es erscheint kein Hinweis.
- Zu gering: Du siehst die neue errechnete Prognose, die du mit einem Klick übernehmen kannst.
- Höher als nötig: Du siehst, wie viel Freibetrag voraussichtlich ungenutzt bleibt.
Dabei erkennst du immer, ob ein Betrag aus dem errechneten Vorschlag von SNIZ stammt oder ob du ihn selbst festgelegt hast. Hast du bewusst einen anderen – als den von SNIZ errechneten – Betrag gewählt, meldet SNIZ dir zwar die Abweichung, du kannst jedoch diese Hinweise auch ausblenden und bei Bedarf später ggf. wieder einblenden.
Ein kleines Symbol im Betragsfeld für den Freistellungsauftrag zeigt dir den ursprünglichen Vorschlag von SNIZ an, sobald du den Betrag manuell änderst. Mit nur einem Klick kannst du deine manuelle Änderung so jederzeit auf den ursprünglich von SNIZ errechneten Betrag zurücksetzen.
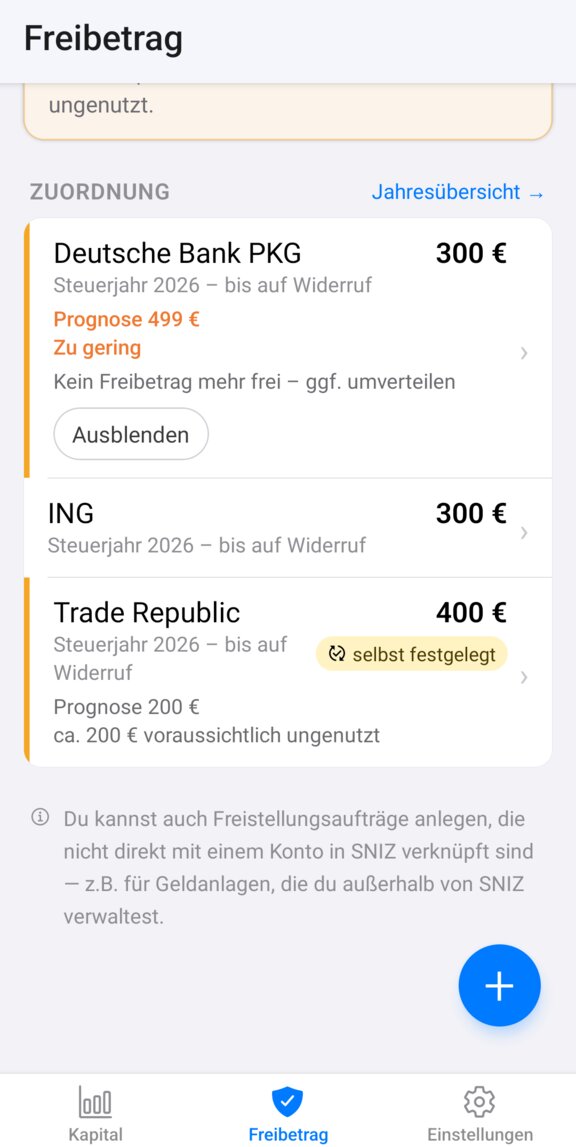
Tab „Freibetrag“: Status, Prognose und Herkunft je Freistellungsauftrag
Ungenutzten Sparer-Pauschbetrag erkennen
Verändert sich der Sparbetrag auf deinem Tagesgeldkonto – z. B. durch eine Auszahlung –, kann es passieren, dass der bei der Bank hinterlegte Freistellungsauftrag höher ist als die voraussichtlichen Zinserträge.
Ist dies bei einer deiner Banken der Fall, siehst du dies direkt in der Übersicht zu den Freibeträgen. SNIZ rechnet dir den voraussichtlich ungenutzten Betrag aus. Verwaltest du mehrere Tagesgeldkonten mit SNIZ,
erhältst du zudem Vorschläge zur Umverteilung.
So nutzt du deinen Sparer-Pauschbetrag effizient aus und minderst den Aufwand, ggf. einbehaltene Steuerbeträge erst über die Steuererklärung wieder zurückzufordern.
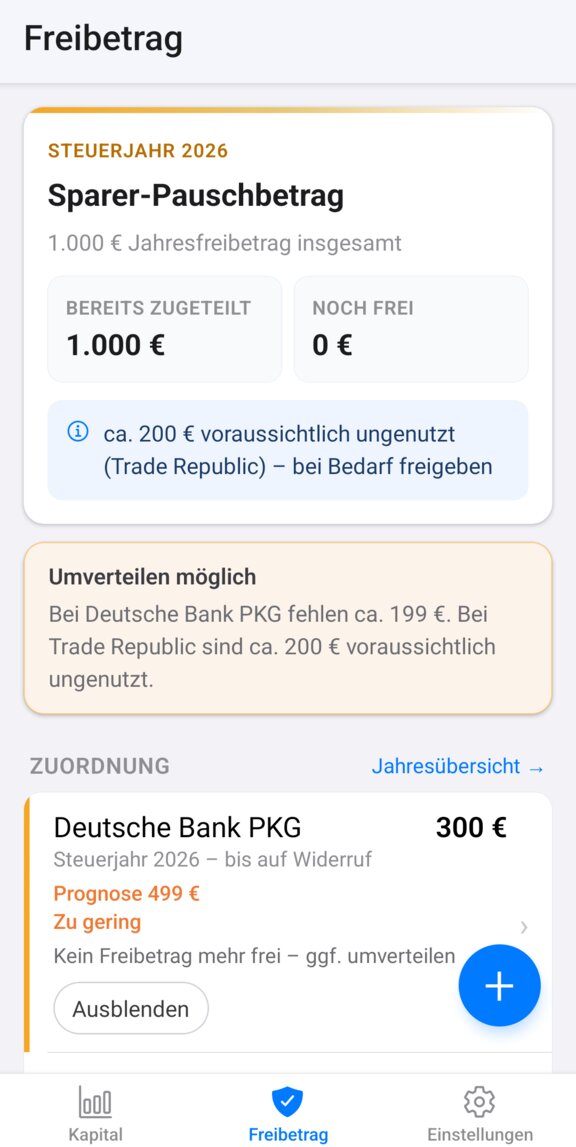
Ungenutzter Freibetrag – und bei mehreren Banken der Hinweis zum Umverteilen
Proaktive Tipps
Sobald sich an den Beträgen auf deinem Tagesgeldkonto etwas ändert, wirkt sich dies auf den Freistellungsauftrag aus. Deshalb prüft SNIZ das jetzt sofort bei folgenden Änderungen:
- bei Ein- oder Auszahlungen,
- einer Änderung des Zinssatzes,
- einer neuen, geänderten oder gelöschten Zinsgutschrift.
Ist der Freistellungsauftrag der Bank danach zu gering oder zu hoch, wird ein kurzer Hinweis auf dem Bildschirm eingeblendet. Mit Klick auf „Prüfen“ gelangst du direkt zum Freistellungsauftrag, bei dem der rechnerische Vorschlag bereits eingetragen ist.
Auch auf dem Dashboard siehst du, wenn ein Freistellungsauftrag zu gering ist, mit einem Link zum Anpassen.
Wichtig: SNIZ erleichtert dir das Berechnen und Verwalten deiner Freistellungsbeträge. Es ändert jedoch nicht den bei deiner Bank hinterlegten Freistellungsauftrag. Diesen musst du weiterhin selbst – wie gewohnt über dein Online-Banking oder direkt bei deiner Bank – pflegen und anpassen.
Weitere Verbesserungen
- „Was ist neu?“: In den Einstellungen findest du jetzt einen Link zur Übersicht aller Änderungen.
- Tagesgeld-Angebote: Hast du gerade kein aktives Konto, führt dich ein Link auf dem Dashboard zu den aktuellen Tagesgeld-Angeboten.
- Zinssatz-Datum korrigieren: Beim zuletzt erfassten Zinssatz kannst du jetzt auch das Datum ändern, nicht nur den Satz.
- Volle Euro: Freistellungsaufträge werden durchgehend in vollen Euro angezeigt und immer aufgerundet.
Alle Änderungen dieser und früherer Versionen findest du im Changelog.