Lohnt sich Tagesgeld-Hopping? Was die FMH-Auswertung zeigt
Immer wieder das Konto wechseln, um von Neukundenzinsen zu profitieren – das ist die Idee hinter dem Tagesgeld-Hopping. Doch wie groß ist der Unterschied zu Sparern, die ihrer Bank treu bleiben, wirklich? Die FMH-Finanzberatung hat das in einer Modellrechnung über knapp vier Jahre durchgespielt. Wir fassen zusammen, was die Auswertung zeigt, was sie nicht zeigt und worauf es in der Praxis ankommt.
Die Rechnung kurz erklärt
FMH hat drei Modellkunden mit jeweils 50.000 € Startkapital verglichen, im Zeitraum vom 9. August 2022 bis 30. Juli 2026:
- Der Tagesgeld-Hopper wechselte immer dann zu einem anderen Anbieter, wenn er dort mindestens 0,5 Prozentpunkte mehr Zinsen bekam. Dafür eröffnete er 17 Konten und wechselte 16-mal die Bank.
- Der treue Direktbank-Kunde blieb die ganze Zeit bei derselben Direktbank.
- Der treue Filialbank-Kunde blieb bei seiner regionalen Filialbank.
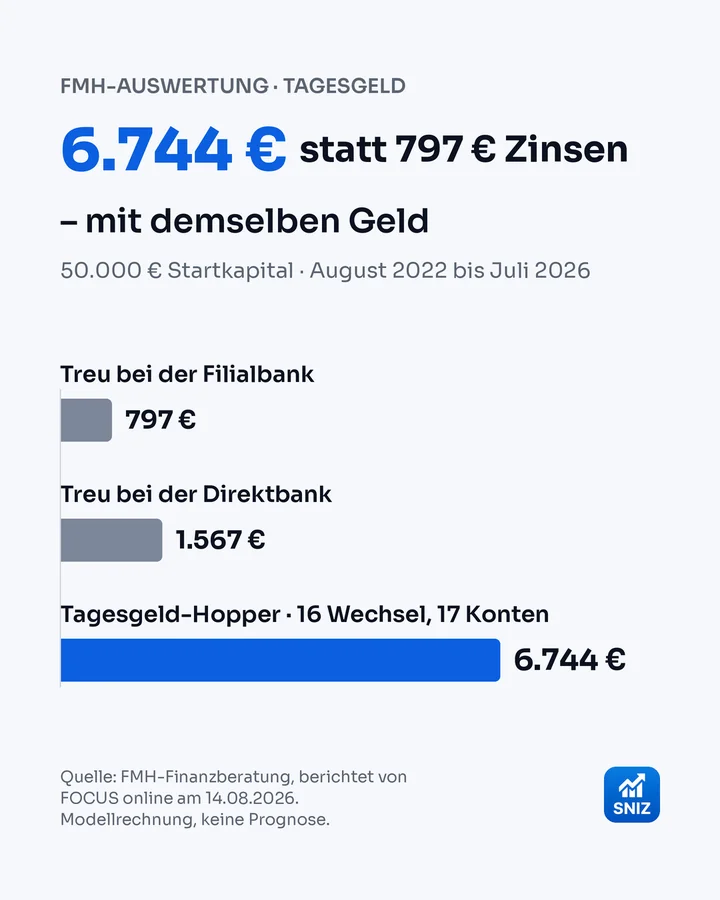
Zinserträge über knapp vier Jahre bei 50.000 € Startkapital (Quelle: FMH-Finanzberatung)
Das Ergebnis laut FMH: Der Hopper kam auf 6.744 € Zinsen, der Direktbank-Kunde auf 1.567 € und der Filialbank-Kunde auf 797 €. Der Unterschied betrug damit 5.177 € gegenüber dem Direktbank-Kunden und 5.947 € gegenüber dem Filialbank-Kunden.
Wichtig: Es handelt sich um eine Modellrechnung für einen vergangenen Zeitraum, nicht um eine Prognose. Wie sich die Zinsen künftig entwickeln, lässt sich daraus nicht ableiten.
Was die Rechnung nicht zeigt
Die Zahlen sind eindrucksvoll – sie bilden aber nur einen Teil der Realität ab. Einige Punkte fließen nicht oder nur am Rande ein:
- Aufwand: Jeder Wechsel bedeutet, Angebote zu vergleichen, ein Konto zu eröffnen, sich zu legitimieren und das Geld zu übertragen. Bei 16 Wechseln in vier Jahren kommt einiges an Zeit zusammen.
- Tage ohne Zinsen: Während das Geld von einer Bank zur nächsten unterwegs ist, können ein bis zwei Tage ohne Verzinsung entstehen. Diese hat FMH nach eigenen Angaben nicht eingerechnet.
- Bedingungen der Angebote: Manche Banken knüpfen ihre Neukundenzinsen an ein zusätzliches Girokonto oder Depot. Häufiges Eröffnen und Schließen von Girokonten kann sich nach Einschätzung von FMH negativ auf den Schufa-Score auswirken; ein zusätzliches Depot sieht FMH als weniger problematisch an.
- Betrag und Zinsabstand: Das Ergebnis hängt stark davon ab, wie viel Geld angelegt ist und wie groß der Zinsabstand zwischen altem und neuem Angebot ist. Mit kleineren Beträgen fällt der Unterschied entsprechend kleiner aus.
Wann sich regelmäßiges Wechseln eher lohnt
Ob sich das Wechseln für dich rechnet, folgt einem einfachen Mechanismus: Der zusätzliche Zinsertrag ergibt sich aus Betrag × Zinsabstand × Anlagedauer. Ein Zinsabstand von 0,5 Prozentpunkten bringt rechnerisch bei 10.000 € etwa 50 € pro Jahr, bei 50.000 € etwa 250 € pro Jahr – jeweils vor Steuern.
Daraus lassen sich einige Faktoren ableiten, die den Unterschied größer oder kleiner machen:
- Je höher der angelegte Betrag, desto stärker wirkt sich derselbe Zinsabstand in Euro aus.
- Je größer der Abstand zwischen dem bisherigen Zins und einem Neukundenangebot, desto mehr bringt ein Wechsel.
- Je stärker der Zins nach Ende einer Garantiephase sinkt, desto teurer wird es, nichts zu tun.
- Je weniger Aufwand ein Wechsel für dich bedeutet, etwa weil du Kontoeröffnung und Legitimation schon kennst, desto eher steht der Ertrag in einem guten Verhältnis zur investierten Zeit.
Ob und wie oft du wechselst, ist letztlich eine persönliche Abwägung zwischen möglichem Mehrertrag, Aufwand und deinen Anforderungen an ein Konto.
Den Überblick behalten – bei einem oder vielen Konten
Ob du ein Tagesgeldkonto hast oder regelmäßig wechselst: Termine, Zinssätze und Beträge solltest du in jedem Fall im Blick behalten – und mit jedem weiteren Konto wird es mehr. SNIZ unterstützt dich dabei vom ersten Konto an und zeigt dir alle deine Tagesgeldkonten auf einen Blick:
- Ende der Zinsgarantie: SNIZ erinnert dich vor, am und nach dem Ende der Garantiephase – und führt dich auf Wunsch direkt zu aktuellen Tagesgeld-Angeboten (Werbung).
- Zinsänderungen: Neue Zinssätze hinterlegst du mit Datum, damit die Zinsberechnung auch bei variablem Zins stimmt.
- Zinsgutschriften: Fällige Gutschriften prüfst und bestätigst du direkt in der App.
- Freistellungsaufträge: In Deutschland bleiben Kapitalerträge bis zum Sparer-Pauschbetrag von 1.000 € (Zusammenveranlagung: 2.000 €) im Jahr steuerfrei. SNIZ hilft dir, die passende Höhe je Bank zu ermitteln: Ist ein Freistellungsauftrag zu niedrig, wird unnötig Steuer abgezogen; ist er zu hoch, fehlt der Pauschbetrag bei anderen Kapitalerträgen.
- Erträge und Steuern im Überblick: eine gute Grundlage für deine Steuererklärung.
Das alles ohne Login – deine Daten bleiben verschlüsselt auf deinem Gerät.
Mehr zu Zinsgutschriften in SNIZ →
SNIZ kostenlos ausprobieren:
Quelle: FMH-Finanzberatung, „Tagesgeld-Hopping“ (10.08.2026); berichtet von FOCUS online (14.08.2026). Alle Zahlen stammen aus der Modellrechnung von FMH; SNIZ hat sie nicht selbst erhoben.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information, ist unverbindlich und stellt keine Anlage- oder Steuerberatung dar. Er erhebt keinen Anspruch auf Vollständigkeit oder Aktualität.